ソフトバンクまとめて支払いの現金化に対応する業者3社を、換金率・手数料・振込時間で比較しました。ソフトバンクを含むキャリア決済への対応を公式サイトで確認できた業者です。
先に押さえておきたいのは、PayPayへチャージしても銀行へは出金できないという点です。まとめて支払いからのチャージは、本人確認をしていても出金できないPayPayマネーライトになります。
- まとめて支払いの現金化に対応する業者3社|条件を比較
- キャリソック|振込手数料0円だが再利用時は80%
- カイトリング|初回90%・2回目以降85%で計算しやすい
- ナンバーワンキャッシュ|初回と再利用で時間の目安が違う
- まとめて支払いを現金化する3つの方法
- 現金を受け取るまでの流れと金額の動き
- 換金率ではなく最終振込額で比べる
- 必要な現金額から利用額を逆算する
- PayPay経由は出金できず、月2回目以降は2.5%かかる
- チャージ手数料は携帯料金に上乗せされる
- PayPay経由の実質負担を計算する
- まとめて支払いは即日現金化できる?
- 初回は本人確認の時間を見込む
- 24時間受付と24時間振込は別
- 銀行側の着金時間も確認する
- 利用可能額の決まり方と枠が戻るタイミング
- 20歳以上でも10万円とは限らない
- 枠が戻るのは毎月1日とは限らない
- ギフトカードを前提にした情報の注意点
- 公式に購入できる導線はある
- 買えることと、換金目的で買ってよいことは別
- 申し込み前に確認する手順と業者の選び方
- 業者を選ぶ6つのチェックポイント
- まとめて支払い現金化は規約違反?停止と支払いのリスク
- 現金類への換金目的は停止事由
- 分割にはできず、遅れれば年14.5%の遅延損害金
- 支払いが遅れれば翌請求月から使えなくなる
- 利用停止と信用情報は分けて考える
- 「バレない方法」は誰にも断定できない
- 金融庁も後払い現金化に注意を呼びかけている
- よくある失敗と使えない原因
- やりがちな6つの失敗
- まとめて支払いが使えない主な原因
- ソフトバンクまとめて支払い現金化に関するよくある質問
- まとめ|手取り額と翌月の携帯料金で判断する
- 脚注・出典
まとめて支払いの現金化に対応する業者3社|条件を比較
2026年9月時点で、公式サイトからソフトバンクを含むキャリア決済への対応を確認できた業者を並べます。見るべきは初回だけでなく、再利用時の条件と手数料です。
同じ「初回90%」でも、2回目以降で5ポイント以上の差がつきます。
| 業者 | 初回 | 2回目以降 | 振込手数料 | 最短表示 | 営業時間 |
|---|---|---|---|---|---|
| キャリソック | 90% | 80% | 0円 | 初回も最短10分 | 9:00〜22:00 |
| カイトリング | 90% | 85% | 200円 | 最短10分 | 9:00〜20:00 |
| ナンバーワンキャッシュ | 90% | 85% | 200円 | 初回10分・再利用3分 | 9:00〜20:00 |
キャリソック|振込手数料0円だが再利用時は80%
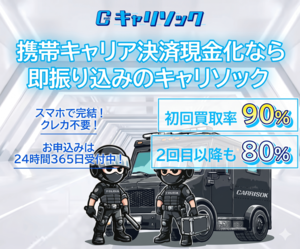
公式https://carrisok.jp/
ソフトバンクまとめて支払いを含むキャリア決済を中心に扱っている業者です。業者側の手数料が無料と表示されているため、公表条件どおりなら3万円の初回利用で27,000円が振込額の計算になります。
ただし再利用時の80%は3社の中で最も低い水準です。3万円なら24,000円で、初回との差は3,000円になります。
「最短10分」と規約の記載が一致しない
公式サイトでは最短10分と案内されていますが、利用規約には検品完了から2営業日以内という記載もあります。WEB受付は24時間でも、現金化の対応手続きは9時から22時と案内されています。当日中に必要な場合は、申し込み前に振込予定時刻を確認してください。
振込手数料0円
キャリソックの公式サイトを見るカイトリング|初回90%・2回目以降85%で計算しやすい
公式https://kaitoring.com/
ソフトバンクを含むキャリア決済に対応し、換金率が初回と再利用で固定されているため手取りを計算しやすい業者です。
1万円・3万円・5万円を初回利用した場合
8,800円/26,800円/44,800円(いずれも90%から振込手数料200円を引いた額)
2回目以降の85%なら、3万円で25,300円です。初回との差は1,500円で、キャリソックより下げ幅は小さくなります。
WEB申し込みは24時間受け付けていますが、最終受付時間を過ぎて指定商品が到着した場合は翌開店時から順次対応すると明記されています。
2回目以降も85%
カイトリングの公式サイトを見るナンバーワンキャッシュ|初回と再利用で時間の目安が違う
公式https://no1cash.com/
ソフトバンクまとめて支払いやソフトバンクカードなどに対応しています。条件は初回90%・2回目以降85%・振込手数料一律200円です。
振込時間を初回10分・再利用3分と分けて示している点も判断材料になります。10万円を初回利用した場合、計算上の振込額は89,800円ですが、その金額の枠が自分に設定されているかは別の問題です。
再利用は最短3分
ナンバーワンキャッシュの公式サイトを見るまとめて支払いを現金化する3つの方法
ソフトバンクまとめて支払いは、デジタルコンテンツやショッピングの代金を月々の携帯電話料金とまとめて支払える決済サービスです。App StoreやGoogle Play、ショッピングサイトなどで使え、LINEMOの利用者も対象です[1]。
後払いではありますが、カードローンやキャッシングではありません。現金を受け取る方法は大きく3つで、どの経路でも最後に「購入した商品を売る」工程が必要になります。
- キャリア決済対応の業者を利用する申し込み、振込予定額の確認、本人確認、自分で決済、買取、振込という流れ。商品や売却先を探す手間は少ないが、換金率と振込手数料は業者の条件に従う
- ソフトバンクカードを経由するまとめて支払いからチャージして使うVisaプリペイドカード。チャージした残高は買い物に使うもので、そのまま現金として引き出せるものではない
- PayPayへチャージして商品を購入するチャージした残高はPayPayマネーライトで銀行出金ができないため、やはり商品の購入と売却が必要。加えてチャージ手数料もかかる
つまり、「まとめて支払い → カードやPayPay → 銀行出金」という単純な現金化はできません。どの方法でも売却の工程が入り、その分だけ手取りが目減りします。
現金を受け取るまでの流れと金額の動き
My SoftBankに「利用可能額5万円」と表示されていても、その5万円を銀行口座へ送金したりATMで引き出したりはできません。実際の工程は次のとおりです。
- まとめて支払いで商品を購入する商品を購入する取引として処理されます
- 商品を買取業者などへ売却する業者に任せる方法と、自分で売る方法があります
- 買取代金を銀行口座で受け取る換金率と手数料を引いた金額が入ります
- 後日、携帯電話料金とまとめて支払う売却額ではなく、購入した金額が請求されます
3万円を換金率90%・振込手数料200円で現金化した場合
今日受け取る現金26,800円
翌月の携帯料金に加算30,000円
差額3,200円がこの取引の費用です。PayPayを経由する場合は、さらにチャージ手数料が乗ることがあります。
換金率ではなく最終振込額で比べる
「換金率90%」と書かれていると、1万円で9,000円を受け取れるように見えます。振込手数料が200円なら、実際に入るのは8,800円で、受取率は88%です。
公表条件をそのまま当てはめて並べると、次のようになります。
| 利用額 | 90%・手数料0円 | 90%・手数料200円 | 85%・手数料200円 | 80%・手数料0円 |
|---|---|---|---|---|
| 10,000円 | 9,000円 | 8,800円 | 8,300円 | 8,000円 |
| 30,000円 | 27,000円 | 26,800円 | 25,300円 | 24,000円 |
| 50,000円 | 45,000円 | 44,800円 | 42,300円 | 40,000円 |
| 100,000円 | 90,000円 | 89,800円 | 84,800円 | 80,000円 |
10万円では、90%と80%で1万円の差がつきます。少額なら固定手数料、高額なら換金率が効いてきます。
必要な現金額から利用額を逆算する
「3万円必要だから3万円使う」という計算では届きません。換金率が100%ではないからです。
| 必要な現金 | 受取率90% | 受取率85% | 受取率80% |
|---|---|---|---|
| 10,000円 | 約11,112円 | 約11,765円 | 12,500円 |
| 30,000円 | 約33,334円 | 約35,295円 | 37,500円 |
| 50,000円 | 約55,556円 | 約58,824円 | 62,500円 |
枠いっぱいまで使うのではなく、必要な現金額から必要な利用額を逆算し、その金額を翌月の携帯料金として払えるかどうかで判断してください。
PayPay経由は出金できず、月2回目以降は2.5%かかる
PayPayを使えば現金にできる、という誤解が最も多い部分です。結論から言うと、まとめて支払いからのチャージでは銀行出金はできません。
PayPay公式は、ソフトバンク・ワイモバイルまとめて支払いでのチャージは、本人確認をしていても出金できない「PayPayマネーライト」になると明記しています[3]。
チャージ手数料は携帯料金に上乗せされる
手数料は毎月初回が無料、2回目以降はチャージ額の2.5%(税込)です。チャージ金額に手数料を加えた金額が、スマホの利用料金と合わせて請求されます[3]。
| チャージ額 | 2回目以降の手数料(2.5%) | 携帯料金への請求額 |
|---|---|---|
| 10,000円 | 250円 | 10,250円 |
| 30,000円 | 750円 | 30,750円 |
| 50,000円 | 1,250円 | 51,250円 |
| 100,000円 | 2,500円 | 102,500円 |
PayPay経由の実質負担を計算する
3万円を月2回目のチャージでPayPayへ入れ、その分の商品が85%で売れたとします。
3万円を月2回目のチャージで現金化した場合
今日受け取る現金25,500円
翌月の携帯料金に加算30,750円
差額は5,250円です。「85%で現金化」という表示から受ける4,500円という印象より、実際の負担は大きくなります。
今月すでに1回チャージしているかどうかで負担が変わります。PayPayを経由するなら、「今月何回目のチャージか」を先に確認してください。
まとめて支払いは即日現金化できる?
対応業者の中には最短10分などの当日振込を掲げるところがあります。ただし、申し込めば必ずその時間で着金するという意味ではありません。
初回は本人確認の時間を見込む
初めて利用する場合は、本人確認書類の提出と確認の工程が入ります。書類が不鮮明で再提出になれば、その分だけ時間は延びます。
初回と再利用で時間の目安を分けて表示している業者もあるため、初回の目安を確認してください。
24時間受付と24時間振込は別
WEBフォームが24時間開いていても、スタッフの確認や振込処理まで24時間動いているとは限りません。営業時間を9時から22時などと定めている業者もあります。
比較するときは、WEB申込可能時間、スタッフ営業時間、買取処理時間、振込処理時間の4つを分けて考えます。
銀行側の着金時間も確認する
業者が振込処理を終えた時間と、口座で使えるようになる時間は別です。金融機関のメンテナンスや反映時間によって、着金が遅れることもあります。
当日中に現金が必要なら、「今申し込んだら何時ごろ着金しますか」と時刻で聞くのが確実です。
利用可能額の決まり方と枠が戻るタイミング
ソフトバンクまとめて支払いの利用可能額には、使用者年齢による上限が設けられています。公式が案内している金額は次のとおりです[1]。
| 使用者年齢 | 利用可能額 |
|---|---|
| 満12歳未満 | 最大2,000円/月 |
| 満20歳未満 | 最大20,000円/月 |
| 満20歳以上 | 最大100,000円/月 |
20歳以上でも10万円とは限らない
表の金額は上限です。実際の利用可能額は、この範囲内で契約内容や利用状況などをもとにソフトバンクが設定します。公式サイトには、利用可能額は予告なく増減する場合があるとも書かれています[1]。
業者が「最大10万円対応」と書いていても、自分の枠が3万円なら3万円までしか決済できません。My SoftBankで現在の金額を確認してから進めてください。
枠が戻るのは毎月1日とは限らない
ここは他社のキャリア決済と混同しやすい部分です。まとめて支払いの「1か月間」は、毎月の携帯電話料金の起算日・締切日と同じで、利用規約でも算定期間は通信料等の請求対象期間と同一と定められています[1][2]。
締め日が20日なら、利用期間は21日から翌月20日です。全員の枠が1日に一斉に戻るわけではないため、自分の請求スケジュールを確認してください。
ギフトカードを前提にした情報の注意点
現金化の手順として、ギフトカードを買って売る方法が紹介されていることがあります。購入できるかどうかと、その使い方が認められているかは別の話です。
公式に購入できる導線はある
ソフトバンクの公式サイトには、Apple Gift CardやGoogle Play ギフトコードの購入時にまとめて支払いを利用するための案内ページが用意されています[1]。必ずカードを発行してから買う、という手順だけではありません。
ただし購入後のキャンセルや返品ができない商品もあるため、金額の入力は慎重に行ってください。
買えることと、換金目的で買ってよいことは別
購入できる導線が用意されていても、現金類への換金を目的とした利用は規約上の停止事由です[2]。
また、ギフトコードを自分のアカウントへ登録すると、通常は未使用コードとして買い取ってもらえなくなります。買取率も日々変動するため、「この方法なら必ず何%」とは考えないでください。
申し込み前に確認する手順と業者の選び方
決済してから条件を確認しても取り消せません。順番を守ることが、そのまま失敗の回避につながります。
確認する順番は次のとおりです。
- My SoftBankで利用可能額を確認する年齢別の最大額ではなく、自分に設定されている金額を見る
- どの経路を使うか確認するまとめて支払いに直接対応か、カードやPayPayを経由するか
- PayPayを使うならチャージ回数を確認する今月2回目以降なら2.5%の手数料が乗る
- 最終振込額を円で確認する適用される換金率と手数料を引いた金額を聞く
- 入金予定時刻を確認する最短表示ではなく、今日申し込んだ場合の予定を聞く
- 本人確認を行い、自分で決済する書類を出す前に運営情報を確認し、決済は自分の端末から行う
- 振込額と翌月の携帯料金を確認する商品代金とチャージ手数料が通信料金に加算される
業者を選ぶ6つのチェックポイント
そのうえで、業者側を見るときの基準を整理します。
- 対応方法まとめて支払いをどう扱うのかが明記されているか
- 適用率自分の利用額に適用される率を答えてくれるか
- 費用の開示最終振込額を決済前に円で提示できるか
- 再利用の条件初回90%でも2回目以降が80%に下がる業者がある
- 対応時間24時間受付でも振込処理の時間帯に制限がある場合がある
- 運営情報運営者、所在地、連絡先、利用規約、個人情報の取扱い
My SoftBankの情報は渡さない
ログインID、パスワード、SMSで届く認証コード、暗証番号を第三者へ渡さないでください。規約でも、携帯電話や認証コードの紛失・盗難・不正利用などで損害が生じても責任を負わないとされています[2]。決済は自分の端末から行うのが基本です。
まとめて支払い現金化は規約違反?停止と支払いのリスク
商品を買って売る行為だけを切り取って一律に犯罪と断定することはできません。ただし、それとは別にソフトバンクとの契約上の問題があります。
現金類への換金目的は停止事由
まとめて支払いのご利用規約第10条は、現金類に換金することを目的として商品等の購入に利用可能額を使っているとソフトバンクが判断した場合、サービスの全部または一部の提供を停止し、すでに受け付けた利用も取りやめることがあると定めています[2]。
業者が「ソフトバンク対応」と掲載していることは、ソフトバンクがその使い方を認めているという意味ではありません。
分割にはできず、遅れれば年14.5%の遅延損害金
同じ規約は、商品等購入代金を分割で支払うことはできないと定めています。さらに、支払期日を過ぎても支払わない場合は年14.5%の遅延損害金が発生します[2]。
5万円を使えば、その5万円が翌月の携帯料金に加算されます。後からリボ払いに変える前提では利用できません。
支払いが遅れれば翌請求月から使えなくなる
ソフトバンク公式は、携帯電話料金を支払期日までに支払えなかった場合、翌請求月開始日よりまとめて支払いを利用できなくなる場合があると案内しています[1]。
現金化して翌月の請求を払えなくなれば、換金目的とは別に、未払いによる制限という問題が起こります。
利用停止と信用情報は分けて考える
「現金化がバレたら即ブラックリスト」といった説明を見かけますが、まとめて支払いの提供停止と、通信料金や端末分割代金の滞納による信用情報への影響は別の問題です。
停止の可能性は規約から確認できますが、現金化しただけで必ず信用情報に事故情報が登録されると一律に断定はできません。一方で、支払いが滞れば別の問題につながります。
「バレない方法」は誰にも断定できない
ソフトバンクは不正検知の具体的な基準を公開していません。そのため「1万円までなら大丈夫」「月1回なら平気」「この商品なら検知されない」といった安全ラインを示すことはできません。
業者が「事故ゼロ」と表示していても、それは将来のソフトバンク側の判断を保証するものではありません。
金融庁も後払い現金化に注意を呼びかけている
金融庁は、いわゆる後払い(ツケ払い)現金化について、その後の高額な支払いでかえって生活が苦しくなる危険や、提供した個人情報が悪用される危険を挙げて注意を呼びかけています[4]。
あわせて、形式的には商品の売買等であっても経済的な実態が貸付けであり業として行う場合には貸金業に該当するおそれがあるとしています。支払いの見通しが立たない状態であれば、取引を重ねる前に同庁が案内する相談窓口を利用してください。
よくある失敗と使えない原因
多いのは、残高の種別と手数料の確認を後回しにして進めてしまう失敗です。先に確認しておけば避けられます。
やりがちな6つの失敗
- PayPayへチャージすれば銀行へ出金できると思い込む
- 月2回目以降の2.5%チャージ手数料を計算に入れていない
- 「最大10万円」が自分にも設定されていると思う
- 必要な現金額と同じ金額だけ利用し、手取りが足りなくなる
- 24時間受付を24時間振込だと考え、翌朝まで入金されない
- 翌月の携帯料金を確認せずに枠を使い切る
いずれも、決済前に金額を円で確認していれば防げます。「換金率は何%ですか」ではなく、「いくら振り込まれ、翌月の携帯料金にいくら乗りますか」と聞いてください。クレジットカードも使える場合は、クレジットカード現金化で優良店を選ぶときの基準と条件を見比べてから決めるほうが、選択肢が広がります。
まとめて支払いが使えない主な原因
枠が残っているつもりでも、次のような理由で決済が通らないことがあります。
- 利用可能額に達している当月の購入代金の合計が枠に届いている
- 料金の未払い期限内の支払いが確認できない、滞るおそれがあると判断された
- 使いすぎ防止の設定自分で利用制限や利用可能額を設定している
- 枠の変更利用可能額は予告なく増減することがある
- 手数料込みで超過PayPayチャージは手数料を含めた金額が枠を超えると通らない
- 連携の解除PayPayとソフトバンク・ワイモバイル・LINEMOの連携が外れている
ソフトバンクまとめて支払い現金化に関するよくある質問
検索されることの多い疑問をまとめました。金額や時間に関する回答は、いずれも申し込み前に業者へ直接確認することが前提です。
ソフトバンクまとめて支払いは現金化できますか?
商品を購入して売却し、買取代金を受け取る方法は存在します。ただし利用可能額そのものを出金する機能ではなく、現金類への換金目的の利用は規約上の停止事由です。
利用可能額を直接銀行口座へ出金できますか?
できません。まとめて支払いは商品やサービスの代金を携帯電話料金と合算して支払う決済サービスで、銀行へ送金する仕組みではありません。
PayPayへチャージすれば銀行へ出金できますか?
できません。PayPay公式は、ソフトバンク・ワイモバイルまとめて支払いでのチャージは本人確認をしていても出金できない「PayPayマネーライト」になると明記しています。
PayPayチャージの手数料はいくらですか?
毎月初回のチャージは無料で、2回目以降はチャージ額の2.5%(税込)です。チャージ金額に手数料を加えた金額が、スマホの利用料金と合わせて請求されます。
月2回目に3万円チャージすると手数料はいくらですか?
750円です。30,000円×2.5%=750円となり、チャージ額と合わせて30,750円が携帯料金に請求されます。
ソフトバンクカードなら現金として引き出せますか?
まとめて支払いからチャージした残高は、Visa加盟店などでの買い物に使うものです。そのまま現金として引き出せる性質のものではないため、現金にするには購入と売却が必要になります。
まとめて支払いの上限はいくらですか?
使用者年齢が満12歳未満は最大2,000円/月、満20歳未満は最大20,000円/月、満20歳以上は最大100,000円/月です。実際の利用可能額はこの範囲内で契約内容や利用状況などにより設定され、予告なく増減することがあります。
利用可能額はいつ戻りますか?
1か月間の区切りは、毎月の携帯電話料金の起算日・締切日と同じです。全員の枠が毎月1日に一斉にリセットされるわけではないため、自分の請求スケジュールを確認してください。
1万円を90%で現金化するといくらですか?
手数料なしなら9,000円、振込手数料200円なら8,800円です。決済額に対する実際の受取率は88%になります。
3万円必要なら、いくら利用すればいいですか?
受取率90%なら約33,334円、85%なら約35,295円、80%なら37,500円です。PayPayを経由して2.5%の手数料がかかる場合は、その分も枠が必要になります。
請求を分割払いにできますか?
できません。利用規約では、商品等購入代金を分割で支払うことはできないと定められています。支払期日を過ぎた場合は年14.5%の遅延損害金が発生します。
ワイモバイルやLINEMOでも使えますか?
ワイモバイルには「ワイモバイルまとめて支払い」があり、LINEMOの利用者もソフトバンクまとめて支払いを利用できます。ただし利用可能額は契約ごとに設定されます。
即日現金化できますか?
当日振込を案内する業者はあります。ただし初回の本人確認、申し込み時間、業者の営業時間、金融機関の反映状況によって実際の時間は変わります。
現金化すると必ず利用停止になりますか?
必ず停止されるとは断定できません。ただし規約では、現金類への換金を目的とした利用と判断された場合にサービスの全部または一部を停止し、受け付けた利用を取りやめることがあるとされています。
現金化すると信用情報に登録されますか?
まとめて支払いの提供停止と、通信料金や端末分割代金の滞納による信用情報への影響は別の問題です。現金化しただけで必ず事故情報が登録されるとは一律に言えませんが、支払いが滞れば別のリスクにつながります。
業者にMy SoftBankのパスワードを教える必要がありますか?
ありません。ログインID、パスワード、SMS認証コード、暗証番号を第三者へ渡さないでください。決済は自分の端末から行うのが基本です。
まとめ|手取り額と翌月の携帯料金で判断する
ソフトバンクまとめて支払いは、商品やサービスの代金を後日の携帯電話料金と合算して支払うキャリア決済です。利用可能額そのものを銀行やATMから引き出す機能はありません。
ソフトバンクカードやPayPayを経由しても同じです。まとめて支払いからチャージした残高は買い物に使うもので、PayPayの場合は本人確認をしていても出金できないマネーライトになります。
そのうえで確認したいのは次の5点です。
申し込み前に確認する5点
- My SoftBankで現在の利用可能額はいくらか
- どの経路を使い、PayPayなら今月何回目のチャージか
- 自分の利用額に何%が適用されるか
- 手数料を引いた最終振込額はいくらか
- 翌月の携帯料金にいくら加算されるか
3万円を換金率90%・振込手数料200円で現金化すると、受け取れるのは26,800円です。PayPayの月2回目チャージを経由するなら、さらに750円の手数料が携帯料金に加算されます。
今いくら受け取るかと、翌月いくら支払うかは、必ず分けて計算してください。
また、規約では現金類への換金を目的とした利用が停止事由として定められており、購入代金は分割にできず、支払いが遅れれば年14.5%の遅延損害金が発生します。業者の「即日」「高換金率」という広告だけで判断せず、最終振込額、翌月の請求額、現在の規約まで確認したうえで判断してください。
脚注・出典
- ソフトバンク株式会社「ソフトバンクまとめて支払い」https://www.softbank.jp/mobile/service/payment/(2026年9月閲覧)↩
- ソフトバンク株式会社「ソフトバンクまとめて支払い・ワイモバイルまとめて支払いご利用規約(App Store、Apple Music、iCloudなど)」(2025年9月1日更新)第4条・第7条・第9条・第10条・第19条https://matomete-i.softbank.ne.jp/(2026年9月閲覧)↩
- PayPay株式会社「ソフトバンク・ワイモバイルまとめて支払いでのチャージ方法」(2025年8月26日更新)https://paypay.ne.jp/help/c0110/(2026年9月閲覧)↩
- 金融庁「『今すぐ現金』『手軽に現金』にご注意ください!~いわゆる 後払い(ツケ払い)現金化 に要注意~」https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html(2026年9月閲覧)↩