クレジットカード現金化を電話なしで進めたい場合、メール中心で手続きできる業者は限られます。ここでは条件を確認できた2社を紹介します。
ただし、電話なしと本人確認なしは別です。初回は身分証などの提出があります。
- 電話なしで利用しやすいクレジットカード現金化2社
- プレミアム|電話不要とメール完結を公式に明記
- エニタイム|メール対応の事例あり、電話なし希望は申込前に確認
- 電話なしは連絡なし・本人確認なしという意味ではない
- 本人確認が省略されない理由
- 換金率ではなく最終振込額で比べる
- 条件を文字で残せるのは電話なしの利点
- 必要な現金額からカード利用額を逆算する
- 電話なしで申し込むときの流れ
- 電話なしのメリットとデメリット
- メリット
- デメリット
- 電話なしでも連絡が入る可能性がある場面
- 業者側から追加確認を求められる場合
- カード会社から本人確認の連絡が来る場合
- 電話の有無にかかわらずカード会員規約には違反する
- 業者の「カード事故なし」は保証ではない
- 電話なしの業者を選ぶときの7つの確認ポイント
- 電話なし現金化でよくある失敗
- クレジットカード現金化の電話なし利用に関するよくある質問
- まとめ|電話なしかどうかより最終振込額と連絡方法を確認する
- 脚注・出典
電話なしで利用しやすいクレジットカード現金化2社
プレミアムは公式サイトで「電話不要で完結」と明記しています。エニタイムは公式サイトにメールだけで送金まで進んだ利用者事例がある一方、運営者情報の申込方法には電話も記載されています。
電話を一切避けたいなら、この違いが選び分けの基準になります。
| 比較項目 | プレミアム | エニタイム |
|---|---|---|
| 電話なし対応 | 公式に電話不要・メール完結を明記 | メールのみで送金まで進んだ公式掲載事例あり |
| 申込方法 | WEB申込は24時間受付 | 電話・申込フォーム |
| 換金率 | 80%以上、最大98.9%表示 | クレジットカードは80%表示 |
| 初回特典 | キャンペーンあり | 換金率3%アップ表示 |
| 最短振込 | 最短3分表示 | 最短3分表示 |
| 初回本人確認 | あり | あり |
プレミアム|電話不要とメール完結を公式に明記
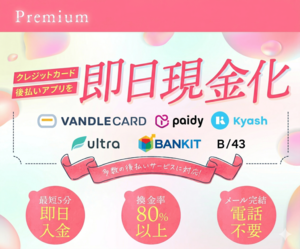
公式https://prepay.biz/
電話なしを最優先にするなら、まず確認しやすいのがプレミアムです。口コミではなく公式サイト自身が電話不要を掲げている点が、他社との違いになります。
- 換金率80%以上/最大98.9%
- 最短表示最短3分
- 対応金額最大500万円まで
- 営業時間9時〜18時(申込は24時間受付)
- 連絡方法電話不要、メールのみで手続き可能
仕事中で電話に出にくい人や、条件を口頭より文章で確認したい人に向く仕組みです。公式サイトでは在籍確認を行わないことも案内しています。
一方で、初回は身分証明書、身分証を持ったセルフィー画像、現住所を確認できる公的郵便物、振込先口座などの提出があります。本人確認を省略するサービスではなく、確認手段をメールと画像提出へ置き換えていると考えてください。
申し込み前に聞く一言
「10万円決済した場合、手数料をすべて含めて最終的に何円振り込まれますか?」
最大98.9%はすべての利用者・利用額に適用される数字ではありません。同じ10万円でも、80%なら8万円、85%なら8万5,000円、90%なら9万円と差が出ます。
メールのみで手続き可能
プレミアムの公式サイトを見るエニタイム|メール対応の事例あり、電話なし希望は申込前に確認
公式https://any-time.biz/
エニタイムの公式サイトには、仕事中に電話が来ないか心配していた利用者が、メールだけで送金まで手続きを進めてもらえたという事例が掲載されています。
- 換金率クレジットカードは80%表示
- 初回特典換金率3%アップ
- 最短表示最短3分
- 営業土日祝も対応/電話受付は8時〜22時
- 申込方法電話・申込フォーム
最大換金率を前面に出すのではなく、現在適用されるクレジットカードの買取率を表示している点は比較しやすい部分です。初回利用時は写真付き身分証による本人確認があります。
全員が必ず電話ゼロになるとは限らない
公式の運営者情報では、申込方法が「電話・申込みフォーム」と記載されています。電話を絶対に避けたい場合は、申込フォームの段階で「メールのみで最後まで対応できますか」と確認してから決済へ進んでください。
初回は換金率3%アップ
エニタイムの公式サイトを見る電話なしは連絡なし・本人確認なしという意味ではない
電話なしのサービスは、確認の工程をなくしているわけではありません。電話で行っていた本人確認や意思確認を、メールや画像提出へ置き換えています。
そのため、申し込み後は次のやり取りが発生します。
- 申込フォーム氏名、連絡先、希望金額、振込先などの入力
- 本人確認書類身分証やセルフィー画像の提出
- 条件の確認適用換金率、手数料、最終振込額
- 決済と振込先の確認決済内容と口座情報の照合
本人確認が省略されない理由
クレジットカードは名義人本人が使うものです。申込者とカード利用者が同じ人物かを確認できなければ、盗難カードや他人名義カードの取引を受け付けてしまうおそれがあります。
日本クレジット協会も、現金化業者へ提供したカード番号や個人情報が悪用されることがあると注意喚起しています[1]。「カード番号だけ送れば振り込む」と案内するサイトは、安全側ではなく危険側の特徴です。
換金率ではなく最終振込額で比べる
比較サイトでも公式サイトでも、いちばん目立つのは「換金率○%」という数字です。しかし判断材料になるのは、銀行口座へ実際に入る金額です。
同じカード利用額でも、適用率が数%違うだけで手取りは変わります。
| カード利用額 | 80% | 85% | 90% |
|---|---|---|---|
| 30,000円 | 24,000円 | 25,500円 | 27,000円 |
| 50,000円 | 40,000円 | 42,500円 | 45,000円 |
| 100,000円 | 80,000円 | 85,000円 | 90,000円 |
10万円では、80%と90%で1万円の差です。利用金額が大きいほど、換金率数%の差が手取りに強く影響します。
条件を文字で残せるのは電話なしの利点
メール中心のやり取りなら、条件がそのまま記録として残ります。決済前に次の形で確認しておくと、受け取る金額を取り違えません。
決済前に文字で確認する4項目
カード利用額◯円/適用換金率◯%/手数料◯円/最終振込額◯円
「80%と言われたと思った」「手数料は無料だと思っていた」という聞き間違いも防げます。
必要な現金額からカード利用額を逆算する
「5万円の現金が必要だからカードで5万円使う」という計算では、必要額に届きません。換金率は100%ではないからです。
必要な現金額を受取率で割ると、必要なカード決済額が出ます。
| 必要な現金 | 受取率80% | 受取率85% | 受取率90% |
|---|---|---|---|
| 30,000円 | 37,500円 | 約35,295円 | 約33,334円 |
| 50,000円 | 62,500円 | 約58,824円 | 約55,556円 |
| 100,000円 | 125,000円 | 約117,648円 | 約111,112円 |
考える順番は、必要な現金額、自分に適用される換金率、必要なカード決済額、カードの利用可能額、そして後日の支払額です。
最後の項目が抜けると、翌月以降の支払いで行き詰まります。10万円決済して8万円を受け取っても、カード会社へ支払うのは10万円です。
電話なしで申し込むときの流れ
電話なしでも、基本的な流れは通常のWEB申し込みと大きく変わりません。工程ごとに確認する内容を整理しておきます。
- 公式サイトから申し込む氏名、連絡先、希望金額、振込先などを入力する
- 連絡方法を確認する最後までメールのみで対応できるかを文字で確認する
- 初回の本人確認を行う身分証やセルフィーの提出。電話不要でもこの工程は残る
- 最終振込額を確認する適用率、手数料、振込額、振込予定時刻を聞く
- 本人がカード決済する名義人本人が操作する。暗証番号は第三者へ教えない
- 決済確認後に振込を受ける案内された金額と実際の入金額を照合する
- カード明細と支払日を確認する入金されて終わりではなく、後日の請求額を把握しておく
電話なしのメリットとデメリット
電話なしは「気まずさがない」だけの違いではありません。条件の確認方法そのものが変わります。
良い面と不便な面を並べて見ておきます。
メリット
- 休憩時間や移動中など、自分のタイミングで内容を確認できる
- 家族や同僚の近くでも、現金化について口頭で話す必要がない
- 換金率や振込額が文章で残り、後から読み返せる
- 口頭の説明にありがちな聞き間違いを減らせる
ただし、電話を使わないからといって取引そのものが周囲に知られないわけではありません。カードの利用通知や明細は別に残ります。
デメリット
- 質問と返信を往復するため、電話より時間がかかる場合がある
- 公式に電話不要を明記する業者が少なく、比較できる候補が限られる
- 初回は本人確認が入るため、最短3分の表示どおりには進まない
- 電話なしを売り文句にしながら、条件や運営情報が不透明なサイトもある
注意したいのは電話なしという条件そのものではなく、運営者情報がない、最終振込額を教えない、手数料が不明、決済を急かす、暗証番号を要求するといった特徴です。
電話なしでも連絡が入る可能性がある場面
「電話なし」の対象は、あくまで現金化サービス側との連絡方法です。取引の状況やカード会社の判断まで含めて電話がゼロになるわけではありません。
想定しておきたいのは次の2つです。
業者側から追加確認を求められる場合
入力情報の不備、本人確認書類が読み取れない、決済エラー、通常と異なる高額の申し込みなど、メールだけでは確認しきれない事情が起きることがあります。
電話を受けられない事情があるなら、カード決済の前に「今回の申込条件で、最後まで電話なしで手続きできますか」と文字で確認しておくと行き違いを防げます。
カード会社から本人確認の連絡が来る場合
普段と異なるカード利用があった場合、カード会社が本人の利用かどうかを確認することがあります。これは現金化業者からの電話とは別のものです。
なお、カード会社への説明を偽る前提で手続きを進めることはおすすめできません。確認の連絡を受けた場合は、事実に沿って対応してください。
電話の有無にかかわらずカード会員規約には違反する
ここがこの記事で最も重要な部分です。連絡方法を選べても、カード会社との契約内容は変わりません。
日本クレジット協会は、ショッピング枠を換金する目的で利用することをカード会社は認めておらず、この行為はクレジットカード会員規約に違反すると明記しています[1]。
規約違反として想定されるペナルティ
同協会は、規約違反として「残金の一括請求」「カードの利用停止」「カードの強制退会」等のペナルティを受けることになると案内しています。また、現金化してもカード利用代金の支払いは残るため、結局は自分の債務を増やすことになるとも説明しています[1]。
業者の「カード事故なし」は保証ではない
プレミアムもエニタイムも、自社サイトでこれまでカード利用停止などが起きていない旨を掲載しています。ただし、これは業者側の実績に関する自己申告です。
将来カード会社が利用停止を行わないことまで保証するものではありません。なお同協会は、協会が現金化業者を認可することは一切ないとも明記しています[1]。
電話なしの業者を選ぶときの7つの確認ポイント
「電話なし」という一つの条件だけで判断すると、肝心の金額や運営体制を見落とします。
申し込み前に次の7点を確認してください。
- 公式サイトに電話不要の根拠があるか比較サイトの表記ではなく、業者自身の掲載内容で確認する
- 運営情報が公開されているか運営者、所在地、問い合わせ先、利用条件
- 本人確認の方法が明確か何を提出するのかを事前に説明しているか
- 最終振込額を決済前に提示するか「最大◯%」ではなく自分の振込額を円で出せるか
- 換金率以外の費用がないか振込手数料や事務手数料の有無
- キャンセルできる範囲はどこまでかカード決済後は取り消せない場合がある
- 暗証番号や認証コードを要求しないか求められた場合は手続きを続けない
日本クレジット協会も、暗証番号は他人に知られないよう管理するよう案内しています[2]。電話なしかどうかより、こうした基本的な条件のほうが判断材料として重要です。
電話なし現金化でよくある失敗
多いのは、電話の有無だけに注目して金額や時間の確認を後回しにしてしまう失敗です。
- 最大98.9%が自分の利用額にも適用されると思い込む
- 最終振込額を確認しないままカード決済してしまう
- 電話なしなら本人確認もないと考える
- 初回も最短3分で振り込まれると考える
- 24時間申込と24時間入金を混同する
- 業者から電話がなければカード会社からも連絡がないと考える
- 翌月以降のカード請求額を計算に入れていない
いずれも決済前に金額と時間を文字で確認していれば避けられます。「換金率は何%ですか」ではなく、「いくら振り込まれ、いつカードへいくら請求されますか」と聞いてください。対応業耇をまとめて比べたい場合は、複数社の換金率と最終振込額を調査した優良店比較を参考にしてください。
クレジットカード現金化の電話なし利用に関するよくある質問
検索されることの多い疑問をまとめました。金額や時間に関する回答は、いずれも申し込み前に業者へ直接確認することが前提です。
クレジットカード現金化は本当に電話なしでできますか?
電話不要を公式に明記しているサービスはあります。プレミアムは公式サイトで、メールのみで手続きを完結できる体制を案内しています。
エニタイムは電話なしで利用できますか?
公式サイトには、メールだけで送金まで対応してもらったという利用者事例があります。一方、運営者情報の申込方法は「電話・申込みフォーム」となっているため、電話を一切避けたい場合は申し込み前にメールのみ対応が可能か確認してください。
電話なしでも本人確認は必要ですか?
必要です。ここで紹介した2社は、いずれも初回利用時に本人確認があります。身分証明書やセルフィー画像などの提出を求められます。
職場への在籍確認はありますか?
プレミアムは公式サイトで在籍確認を行わないと案内しています。エニタイムも融資サービスではありませんが、具体的な連絡条件は申し込み時に確認してください。
電話なしでも即日振込できますか?
即日振込を案内するサービスはあります。両社とも最短3分と表示していますが、初回は本人確認が入るため、書類の提出と確認の時間が加わります。
電話なしだと換金率は低くなりますか?
電話の有無だけで一律に決まるものではありません。換金率は利用金額、初回か再利用か、決済方法、キャンペーンなどでも変わります。その日の適用率と手数料込みの最終振込額で比べてください。
5万円を80%で利用するといくら受け取れますか?
手数料がなければ4万円です。10万円なら80%で8万円、85%で8万5,000円になります。別途の手数料があれば、その分だけ受取額は下がります。
5万円の現金が必要なら、いくら決済すればいいですか?
受取率80%なら62,500円、85%なら約58,824円、90%なら約55,556円のカード決済が必要です。枠の金額ではなく、必要な現金額から逆算してください。
電話なしでもカード会社から電話が来ますか?
可能性はあります。現金化業者が電話をしないことと、カード会社による本人利用・不正利用の確認は別です。
電話なしなら家族や職場に絶対知られませんか?
絶対とは言えません。業者との通話を周囲に聞かれることは避けやすくなりますが、カードの利用通知や明細は別に残ります。
暗証番号を業者へ教える必要はありますか?
ありません。日本クレジット協会も、暗証番号は他人に知られないよう管理するよう案内しています。要求された場合は手続きを続けないでください。
クレジットカード現金化は規約違反ですか?
日本クレジット協会は、ショッピング枠を換金目的で利用することはクレジットカード会員規約に違反する行為だと明記しています。カード会社もこうした利用を認めていません。
現金化すると必ずカードが止まりますか?
必ず停止されるとは断定できません。ただし規約違反として、残金の一括請求、カードの利用停止、強制退会などのペナルティを受ける可能性があると案内されています。
まとめ|電話なしかどうかより最終振込額と連絡方法を確認する
クレジットカード現金化は、必ず電話で担当者と話さなければ利用できないわけではありません。プレミアムは公式サイトで電話不要とメール完結を明記しています。
エニタイムもメールだけで送金まで進んだ利用者事例を掲載していますが、申込方法には電話も含まれるため、電話を避けたい場合は申し込み前の確認が必要です。
カード決済の前に確認する5点
- 最後までメールのみで対応できるか
- 初回の本人確認で何を提出するか
- 自分の利用額に何%が適用されるか
- 手数料を引いた最終振込額はいくらか
- カードの支払日と後日の支払総額
5万円を80%で現金化すれば受け取るのは4万円、10万円なら8万円です。カード会社へ支払う金額のほうが、手元に残る金額より必ず大きくなります。
そして電話の有無にかかわらず、ショッピング枠を換金目的で利用する行為はカード会員規約に違反します。日本クレジット協会も、残金の一括請求、カードの利用停止、強制退会といったペナルティにつながる可能性を示しています。
最大換金率や最短時間だけで選ばず、実際に受け取れる金額、連絡方法、本人確認の内容、後日のカード請求額まで確認したうえで判断してください。
脚注・出典
- 一般社団法人日本クレジット協会「クレジットカードのショッピング枠の『現金化』の誘いにご注意ください」https://www.j-credit.or.jp/customer/attention/attention_05.html(2026年10月閲覧)↩
- 一般社団法人日本クレジット協会「暗証番号の登録・管理について」https://www.j-credit.or.jp/customer/attention/password.html(2026年10月閲覧)↩