アトネ現金化に対応する業者3社を、atoneのどの機能を扱うか、換金率、入金目安で比較しました。公式サイトでatoneの取扱いを確認できた業者です。
atoneには通常の翌月払いのほか、条件を満たした人だけが使えるアプリ専用カードやコード決済があります。どの機能を使えるかで、選べる業者も入金日も変わります。
- アトネ現金化に対応する業者3社|扱う機能で比較
- 買取ドン|atoneのアプリ専用カードを対象とする
- 買取ForYou|atoneは最大75%・振込目安1〜3日
- atony|atone最大80%・2,500円から対応
- atoneは使える機能によって現金化の方法が変わる
- atone翌月払いとつど後払い
- atoneアプリ専用カード
- コード決済(実店舗)
- アトネを現金化する3つの方法
- 換金率ではなく最終振込額で比べる
- 1万円・3万円・5万円の手取り
- 必要な現金額から利用額を逆算する
- atoneの請求手数料まで含めて計算する
- 1万円を現金化したときの実質負担
- アトネは即日現金化できる?
- 通常atoneは翌日以降になる案内が多い
- 登録直後にアプリ専用カードやコード決済は使えない
- アプリ専用カードとコード決済の利用条件
- 本人確認だけでは発行条件を満たさない
- Amazonでギフトカードは買えない場合がある
- 上限額以内でも決済できないことがある
- 申し込み前に確認する手順と業者の選び方
- 業者を選ぶ6つのチェックポイント
- アトネ現金化とは?利用可能額を出金する機能はない
- 「購入して売る」ことで現金に換える
- 利用可能額と受け取れる金額は一致しない
- アトネ現金化のリスクと規約上の扱い
- 規約は換金目的の利用を禁止している
- 会員資格の一時停止や取消につながる
- 「少額なら大丈夫」とは言えない
- 後払い現金化サービス自体にも注意する
- よくある失敗と利用できないケース
- やりがちな6つの失敗
- 申し込んでも利用できないケース
- アトネ現金化に関するよくある質問
- まとめ|アトネ現金化は方式と手取りと翌月の支払額で判断する
- 脚注・出典
アトネ現金化に対応する業者3社|扱う機能で比較
「atone対応」という表示だけで判断しないでください。通常のatoneを扱うのか、アプリ専用カードを使う方式なのかで、換金率も入金日も変わります。
2026年9月時点で公式サイトからatoneの取扱いを確認できた業者を並べます。
| 業者 | atoneの扱い | 公表換金率 | 入金目安 | 主な費用 |
|---|---|---|---|---|
| 買取ForYou | 通常atone | 最大75% | 1〜3日 | 振込手数料140円 |
| atony | 通常atone(2,500円から) | 最大80% | 最短翌日 | 申込時に要確認 |
| 買取ドン | アプリ専用カード(JCB) | 最大99.5% | 決済方法により変動 | なし表記 |
通常atoneを扱う2社は、入金目安が翌日以降です。当日中に受け取りたい場合は、アプリ専用カードを発行できているかどうかが分かれ目になります。
買取ドン|atoneのアプリ専用カードを対象とする
公式https://kaitoridon.jp/
通常のatone後払いではなく、atoneのJCB専用カード(アプリ専用カード)を受付対象として案内している業者です。すでにカードを発行している人が比較対象にしやすい選択肢になります。
- atoneの扱いアプリ専用カード(JCB)
- 換金率最大99.5%(利用額により変動)
- 手数料なし表記
- 営業時間9:00〜20:00
- そのほかの対応通常Paidy、Paidy Apple専用枠
公表されている最大99.5%は全利用者に適用される固定換金率ではないため、この数字を前提に必要資金を計算しないでください。まだカードを発行できていない場合、この方法は選べません。
アプリ専用カードに対応
買取ドンの公式サイトを見る買取ForYou|atoneは最大75%・振込目安1〜3日
公式サイトでatoneを対応アプリとして掲載しており、atoneについては最大換金率75%、振込目安1〜3日、振込手数料140円と表示されています。
- atoneの扱い通常atone(翌月払い)
- 換金率最大75%
- 手数料振込140円
- 入金目安1〜3日
ここで注意したいのが、サイト全体には「最短5分」という表示もあることです。これは決済方法を問わず同じ速度になるという意味ではなく、atoneには個別に1〜3日の目安が示されています。「最短5分だからatoneも5分」とは読まないでください。
atony|atone最大80%・2,500円から対応
atoneの取扱いを前面に出しているサービスです。少額から申し込める点と、通常atoneで最短翌日を案内している点が特徴になります。
- atoneの扱い通常atone(翌月払い)
- 換金率最大80%
- 最低利用額2,500円から
- 入金目安最短翌日
- 受付申し込みは24時間/営業時間9時〜22時
1万円を最大80%で買い取ってもらえた場合、単純計算では8,000円です。ただし「最大」は条件を満たした場合の上限なので、自分の利用額に何%が適用されるのかは見積もりで確認する必要があります。
申し込み前に聞く一言
「atoneで1万円利用した場合、口座に最終的にいくら振り込まれますか?」
率ではなく円で聞くのが要点です。決済額と最終振込額の両方を答えてもらえれば、手数料を含めた実際の受取率をその場で計算できます。
atoneは使える機能によって現金化の方法が変わる
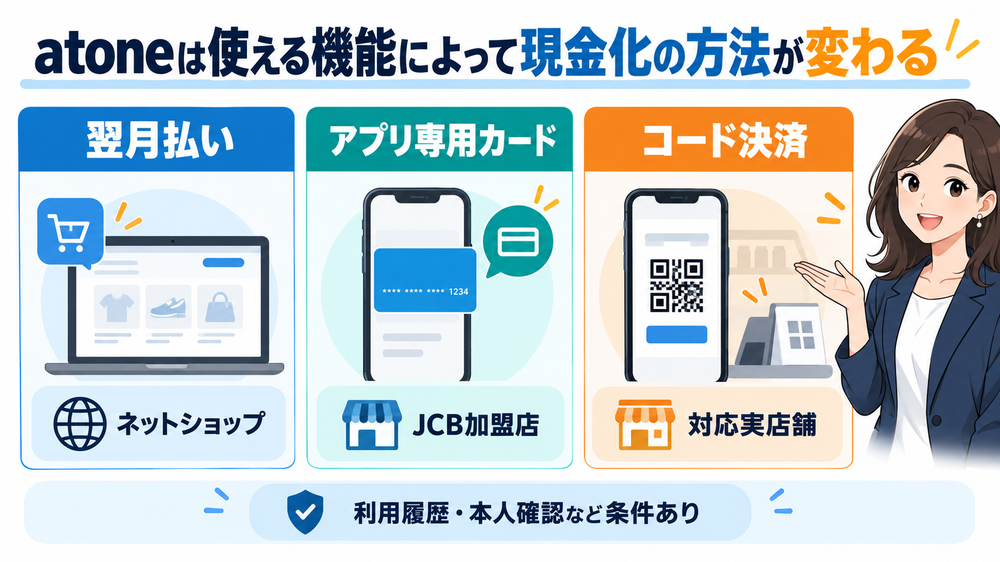
「atone」とひとまとめに語られがちですが、現在のatoneには複数の決済方法があります。現金化を調べるときは、これらを混同しないことが出発点になります。
自分がどれを使えるのかによって、選べる業者も入金の早さも変わります。
| 決済方法 | 使える場所 | 利用条件 | 現金化での扱い |
|---|---|---|---|
| atone翌月払い | atone加盟店のネットショップ | 会員登録 | 「通常atone対応」の業者が扱う |
| atoneつど後払い | 対応ネットショップ | 会員登録なしで注文ごと | 対応業者は要確認 |
| アプリ専用カード | JCB加盟店のECサイト | 利用履歴+本人確認 | カード決済として扱う業者がある |
| コード決済 | 対応する実店舗 | 利用履歴+本人確認 | 実店舗での支払いに使う |
atone翌月払いとつど後払い
翌月払いは一般的なatoneの使い方で、1か月分の利用代金が翌月にまとめて請求されます。ネットショップの決済画面でatoneを選び、SMS認証などを行って支払います。業者が「通常atone対応」と書いている場合は、この方式を指していることが多くなります。
つど後払いは会員登録をせず、注文ごとに後払いする方式です。支払いサイクルが異なるため、「atone対応」と書かれていても、つど後払いまで扱えるとは限りません。
atoneアプリ専用カード
条件を満たした会員がアプリ内で発行できる、JCBブランドのオンライン専用カードです。プラスチックのカードは発行されず、ECサイトや月額課金の支払いに使います。
重要なのは、atoneへ登録すれば自動的に持てるカードではないという点です。会員規約でも、所定の方法で申し込み、会社が承認した場合に発行を受けられると定められています[1]。公式FAQは、利用条件として「利用履歴が十分であること」と「本人確認が完了していること」の2点を挙げています。
コード決済(実店舗)
条件を満たすと、対応する実店舗でコード決済を使えるようになります。こちらも利用履歴と本人確認が条件で、条件を満たした段階でアプリに機能が追加される仕組みです。
注意したいのは枠の扱いです。コード決済の上限は、オンライン決済の利用上限額の一部として設定されます。公式FAQの例では、オンラインの上限が50,000円の会員でも、コード決済に使えるのは15,000円と示されています[3]。
アトネを現金化する3つの方法
使える機能を確認したら、次はやり方の選択です。大きく3種類に分かれ、それぞれ手間と速さが違います。
どれを選んでも、翌月のatoneへの支払いが消えるわけではありません。
- 通常atoneに対応する業者を利用する申し込み、本人確認、案内された商品の購入、査定を経て買取代金が振り込まれる。商品確認が入るため、当日ではなく翌日以降の案内が多い
- アプリ専用カードに対応する業者を利用するカード決済として処理できるため、業者や取引方法によっては入金までが短くなる。ただしカードを持っていることが前提
- 自分で商品を購入して売却する買取店やフリマで売る方法。商品の配送、査定、振込と日数がかかり、即日には向かない
自分で売れば規約の問題がなくなるわけではない
NP会員利用規約は、換金する目的でatoneを利用する行為そのものを禁止事項としています。第三者に転売することを目的とした購入や、買取業者が予め買い取ることを合意したうえでの購入も、禁止される取引の例に含まれます[1]。業者を使うかどうかは、規約上の扱いを変える要素ではありません。
換金率ではなく最終振込額で比べる
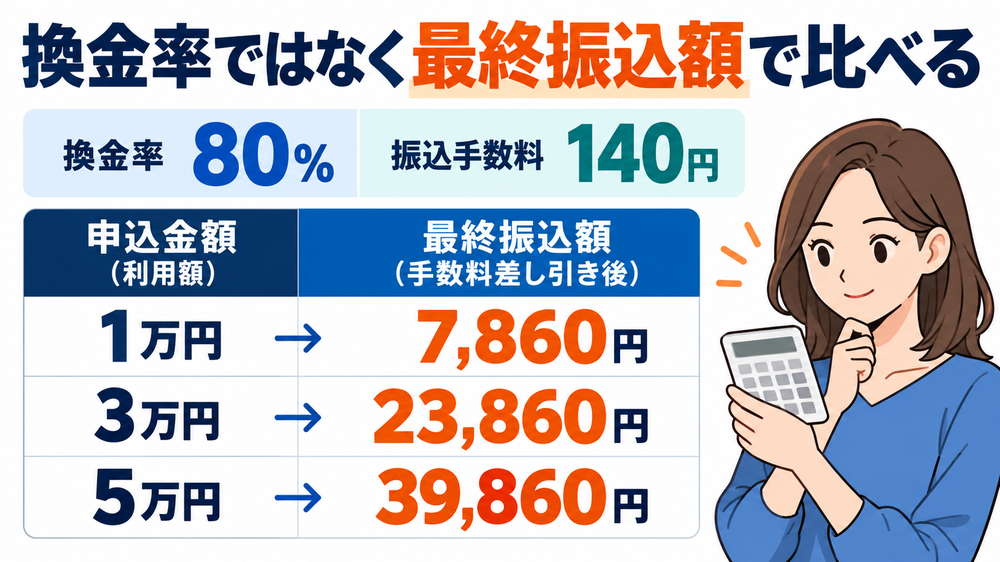
比較でつまずきやすいのが「最大換金率」です。最大80%と表示されていても、自分の利用額では75%が適用されることがあります。
さらに振込手数料が引かれれば、決済額に対する受取率はもう一段下がります。
1万円・3万円・5万円の手取り
換金率80%、振込手数料140円で計算すると次のようになります。
| 利用額 | 換金額 | 振込手数料 | 最終振込額 | 実際の受取率 |
|---|---|---|---|---|
| 10,000円 | 8,000円 | 140円 | 7,860円 | 78.6% |
| 30,000円 | 24,000円 | 140円 | 23,860円 | 79.5% |
| 50,000円 | 40,000円 | 140円 | 39,860円 | 79.7% |
5万円分を使っても、手元に残るのは約4万円です。1万円分の目減りが、この取引にかかった費用にあたります。
必要な現金額から利用額を逆算する
「3万円必要だから3万円使う」という考え方では足りません。受取率78.6%なら、3万円分を使っても受け取れるのは23,580円です。
必要な利用額の計算式
必要な現金額 ÷ 実際の受取率 = 必要な利用額
3万円が必要で受取率78.6%なら、30,000円 ÷ 0.786 = 約38,168円。少なくとも約39,000円を決済できる枠が必要という計算になります。受取率80%なら37,500円です。
ここで枠の上限が問題になります。オンライン決済の上限が3万円しかない場合、どの業者を選んでも3万円の現金は用意できません。
atoneの請求手数料まで含めて計算する
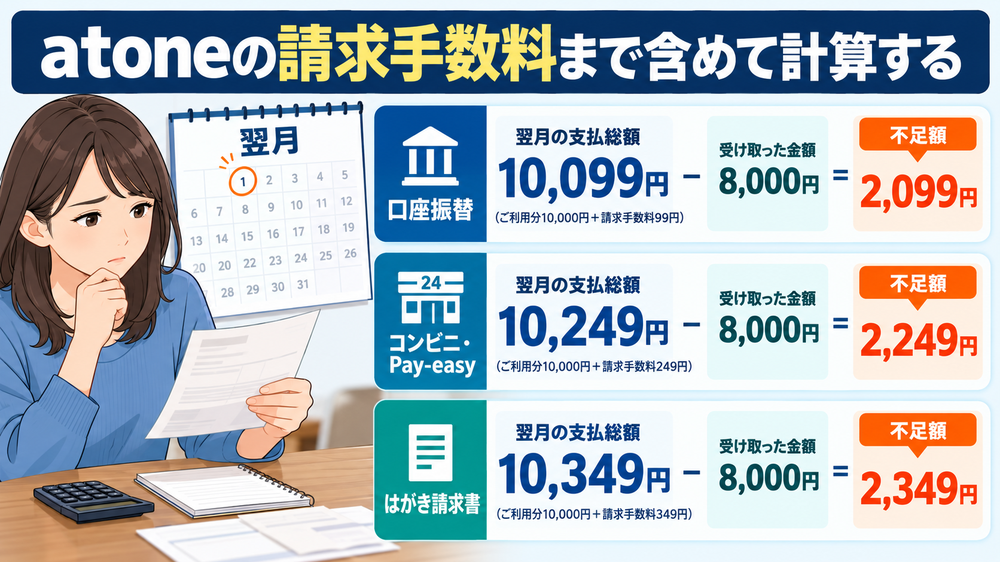
実質的な負担を知るには、業者の換金率だけでは足りません。atone側にも、選んでいる支払い方法に応じた請求手数料があります。
この手数料は2026年9月請求から変更されており、古い記事が書いている209円のままではありません[2]。
| 支払い方法 | 2026年8月請求まで | 2026年9月請求以降 |
|---|---|---|
| コンビニ端末/銀行ATM(Pay-easy) | 209円 | 249円 |
| 電子バーコード(コンビニ) | 209円 | 249円 |
| はがき請求書(コンビニ) | 209円 | 349円 |
| 口座振替 | 99円 | 99円 |
1万円を現金化したときの実質負担
1万円分を80%で現金化し、8,000円を受け取ったとします。支払い方法によって、翌月の負担は次のように変わります。
| 支払い方法 | 受取額 | atoneへの支払額 | 差額 |
|---|---|---|---|
| 口座振替 | 8,000円 | 10,099円 | 2,099円 |
| コンビニ端末/Pay-easy | 8,000円 | 10,249円 | 2,249円 |
| はがき請求書 | 8,000円 | 10,349円 | 2,349円 |
換金率80%という表示から受ける「2割の負担」という印象より、実際の差額は大きくなります。同じ取引でも、支払い方法の設定だけで250円の差が出ます。
3万円分を換金率80%で現金化した場合
今日受け取る現金24,000円
翌月支払う金額30,099円〜
口座振替(請求手数料99円)で計算した場合です。コンビニ端末払いなら30,249円、はがき請求書なら30,349円になります。
アトネは即日現金化できる?
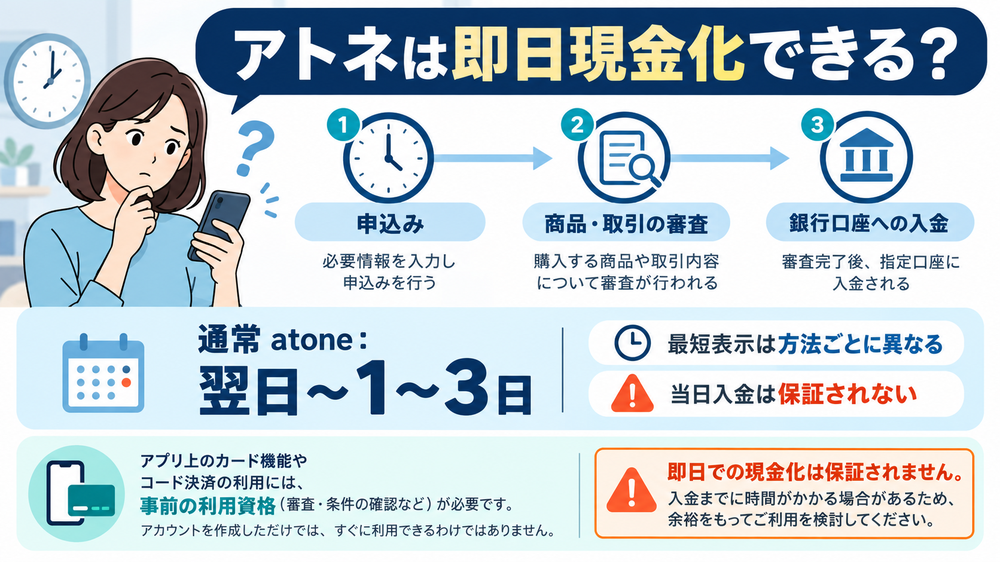
即日で受け取れるかどうかは、使える機能と業者によって変わります。結論を先に書くと、通常のatoneだけを使っている場合、今日中の入金を前提に予定を組むのは避けたほうが安全です。
通常atoneは翌日以降になる案内が多い
公式情報を確認できた業者では、買取ForYouがatoneについて1〜3日、atonyが最短翌日と案内しています。商品の確認や査定が入るぶん、他の決済方法より時間がかかるためです。
サイトの一番目立つ場所にある「最短◯分」は、他の決済方法を含めた最短値であることがあります。atoneを使う場合の入金日を、個別に確認してください。
登録直後にアプリ専用カードやコード決済は使えない
入金を早めたいなら、アプリ専用カードを使う方式が候補になります。ただしカードもコード決済も、利用履歴と本人確認という条件があります。
そのため「今日atoneに登録して、その日のうちにカードを発行し、即日で現金化する」という流れは成立しません。まずアプリを開き、自分の画面にどの機能が表示されているかを確認してください。
アプリ専用カードとコード決済の利用条件
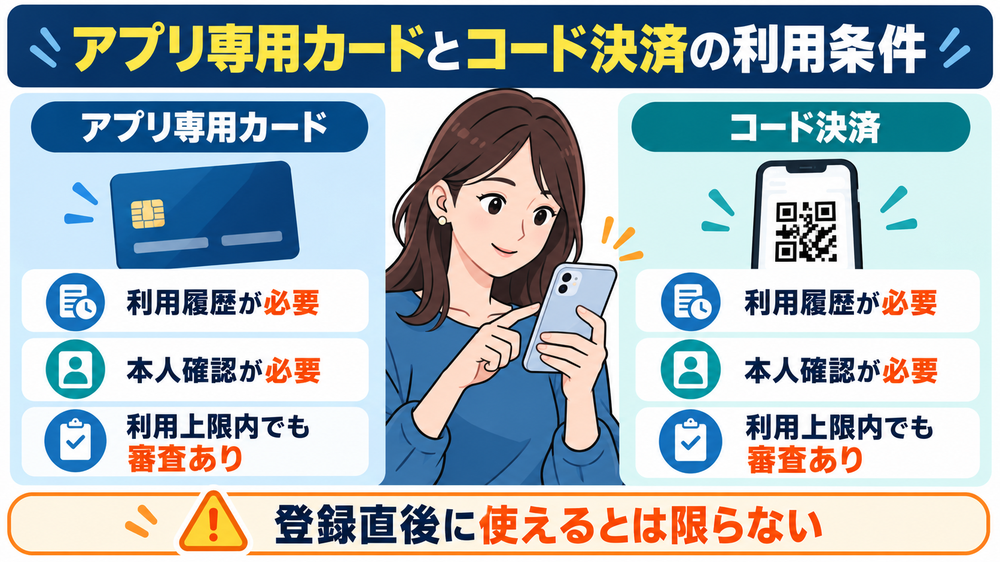
現金化の情報でとくに誤解が多いのが、この2つの機能です。条件と制限を先に押さえておくと、途中で行き詰まりません。
本人確認だけでは発行条件を満たさない
公式FAQが挙げている条件は2つです。ひとつは利用履歴が十分であること、もうひとつは顔写真付きの身分証を使った本人確認が完了していることです。
利用履歴については、atoneの請求を期限内に毎回支払い、一定期間継続して利用しているという独自基準が示されています。本人確認を済ませた直後に発行ボタンが現れるとは限りません。
- 本人確認は、利用上限額の増額を約束するものではない
- 条件を満たした段階で、アプリに発行申請や機能が表示される
- カードの上限額は、オンライン決済の利用上限額に含まれる
Amazonでギフトカードは買えない場合がある
アプリ専用カードはJCB加盟店のECサイトで使えますが、すべての商品を購入できるわけではありません。atone公式FAQは、Amazon.co.jpのKindle、Audible、ギフトカード、オンラインゲームチケットなど一部の商品について、アプリ専用カードを利用できない場合があると案内しています。
つまり「アプリ専用カードでAmazonギフトカードを買い、ギフト券買取サイトへ売る」という手順は前提にできません。古い現金化記事を参考にするときは注意してください。
上限額以内でも決済できないことがある
atoneの利用上限額は、1回の取引あたりの上限と、未決済の累計上限の2つが審査で決められます。利用状況や再審査の結果によって変更されることもあります[1]。
さらに会員規約は、上限額の範囲内でatoneを利用できることを約束するものではなく、利用のたびに審査を行うと定めています[1]。アプリに表示されている金額を、そのまま現金化できる金額として計算しないでください。
申し込み前に確認する手順と業者の選び方
商品を購入してから条件を確認しても、取り消せません。順番を守ることが、そのまま失敗の回避につながります。
確認する順番は次のとおりです。
- 現在の利用可能額を確認する公式の基準額ではなく、アプリに表示されている自分の金額を見る
- 使えるatoneの種類を確認する通常atoneだけか、アプリ専用カードやコード決済も使えるか
- 業者がどの方式に対応しているか確認する「atone対応」ではなく、通常atoneかアプリ専用カードかまで聞く
- 最終振込額を円で確認する適用される換金率と手数料を引いた金額を聞く
- 入金予定日を確認するサイト全体の最短表示ではなく、atone利用時の入金日を聞く
- 翌月のatone請求額を確認する利用額に請求手数料を加えた金額を用意できるかを考える
業者を選ぶ6つのチェックポイント
そのうえで、業者側を見るときの基準を整理します。
- 方式の明示通常atoneとアプリ専用カードを区別して案内しているか
- 適用率自分の利用額に何%が適用されるかを答えてくれるか
- 費用の開示最終振込額を決済前に円で提示できるか
- 入金日atone利用時の入金予定日を明確にしているか
- 運営情報事業者情報、所在地、連絡先、利用規約、個人情報の取扱いを確認できるか
- キャンセル条件購入後に取り消せる範囲と、その際の費用
ID・パスワード・認証コードは渡さない
会員規約は、IDやパスワードを善良な管理者の注意をもって管理し、atoneを第三者に利用させてはならないと定めています。atoneアプリ以外の方法でパスワードの入力を求められても入力しないよう、規約の中でも注意喚起されています[1]。決済は自分自身の操作で行ってください。
アトネ現金化とは?利用可能額を出金する機能はない
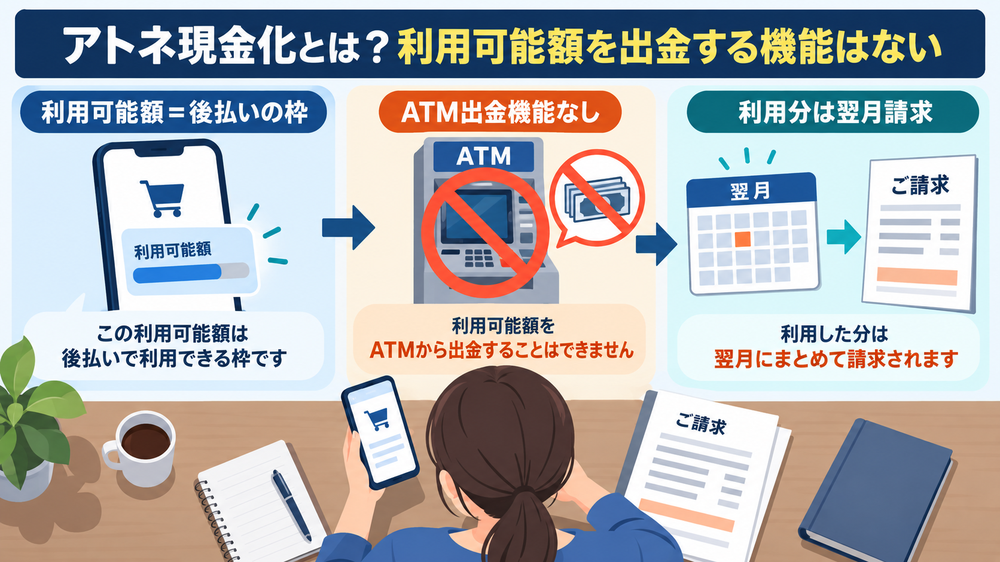
atoneは、株式会社ネットプロテクションズが提供する後払い決済サービスです。クレジットカードを登録しなくても、電話番号やメールアドレスの登録でネットショップの支払いを後払いにできます。
ここで最初に押さえておきたいのが、利用可能額は預金のように存在しているわけではないという点です。
「購入して売る」ことで現金に換える
アプリに「あと3万円利用できる」と表示されていても、その3万円をATMで引き出すことはできません。atoneは商品やサービスの代金を後から支払うための決済手段であり、キャッシングサービスではないためです。
そのため現金を受け取るには、次の流れを踏むことになります。
- atoneで商品を購入する商品を購入する取引として処理されます
- 商品を買取業者などへ売却する業者に任せる方法と、自分で売る方法があります
- 買取代金を銀行口座で受け取る換金率と手数料を引いた金額が入ります
- 翌月にatoneへ支払う利用額に請求手数料が加わります
利用可能額と受け取れる金額は一致しない
3万円分を換金率80%で買い取ってもらった場合、計算上の受取額は24,000円です。3万円の枠を使って、手元に入るのは2万4,000円ということになります。
一方、翌月atoneへ支払うのは3万円と請求手数料です。受け取る金額より、翌月に支払う金額のほうが必ず大きくなります。
アトネ現金化のリスクと規約上の扱い
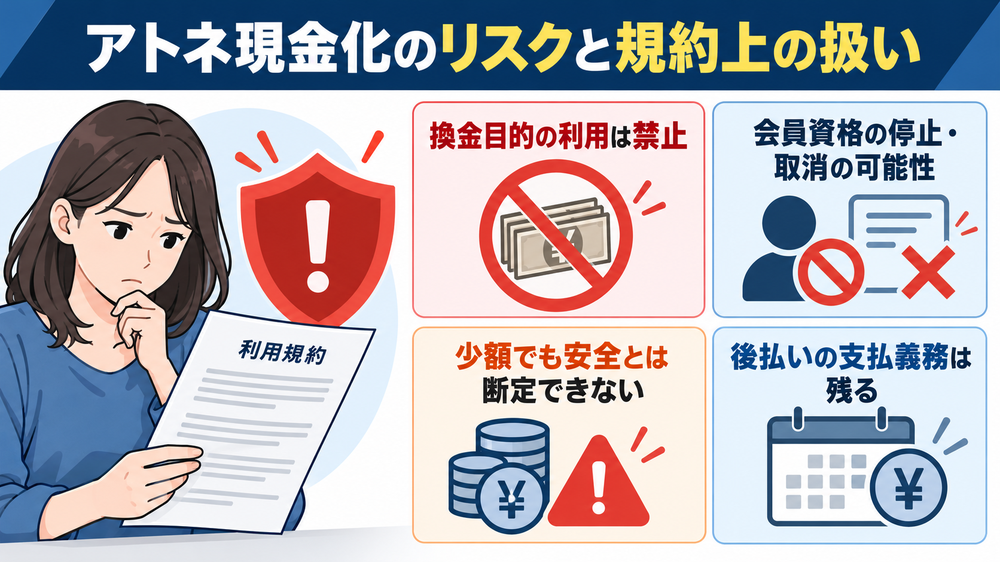
「違法ではない」という説明だけで判断すると、肝心な部分を見落とします。利用者にとって先に確認すべきなのは、atone自身の規約です。
規約は換金目的の利用を禁止している
NP会員利用規約の禁止事項には、商品等を換金する目的でatoneその他の決済サービスを利用する行為が明記されています。そして禁止される取引の例として、次のようなものが挙げられています[1]。
- 金券類やプリペイドカードなどを、社会通念や取引履歴に照らして相当と認められない頻度・金額で購入する
- 貴金属、ブランド品、家電製品など換金性の高い商品を、同様に不相当な頻度・金額で購入する
- 買取業者等が予め買い取ることを合意したうえで商品を購入する
- 第三者へ転売することを目的として商品を購入する
会員資格の一時停止や取消につながる
規約は、商品等を換金する目的での利用や、短期間で反復継続して同一の商品を購入することなど、利用状況が適当でないと認めた場合に、事前の通知や催告なく会員資格を一時停止または取消できると定めています[1]。
あわせて、その理由を開示する義務は負わないとも書かれています。業者がatoneに対応していることと、atone側が現金化を認めていることは別です。
「少額なら大丈夫」とは言えない
「3,000円だけなら平気」「1回きりならバレない」といった線引きは、公式から示されていません。審査基準も公開されていないため、停止を確実に避けられる金額や回数を誰かが示すことはできません。
加えて、会員資格が取り消されればNPポイントを含むサービス全体を使えなくなります。失うのは目先の手数料分だけではありません。
後払い現金化サービス自体にも注意する
金融庁は、形式的には後払いによる商品売買でも、商品代金の支払いに先立って購入者が金銭を受け取り、その差額が高額になる取引について注意喚起を出しています。経済的な実態が貸付けであり業として行う場合には貸金業に該当するおそれがあり、登録を受けずに営む者は違法なヤミ金融業者だとしています[4]。
商品価値に比べて販売価格が極端に高い、高額なキャンセル料を請求される、契約内容が分かりにくい、個人情報を過剰に求められる、支払いを急かされる。こうした取引には特に注意が必要です。
よくある失敗と利用できないケース

申し込んでから条件の違いに気付くケースは少なくありません。多いのは、方式の確認と金額の計算を後回しにした結果として起きる失敗です。
やりがちな6つの失敗
- 「atone対応」だけを見て申し込み、自分の方式が対象外だった
- 登録した日にアプリ専用カードを使えると思い込む
- 「最大80%」をそのまま手取りとして計算する
- atoneの請求手数料を忘れ、翌月の支払額を低く見積もる
- サイト全体の「最短5分」がatoneにも適用されると考える
- 利用可能額いっぱいまで使い、翌月の支払いが用意できなくなる
いずれも、購入前に方式と金額を確認していれば避けられます。「換金率は何%ですか」ではなく、「いくら振り込まれ、翌月いくら払いますか」と聞いてください。クレジットカードも使える場合は、安心して使えるクレジットカード現金化業者の比較と条件を並べてから選ぶほうが、選択肢が広がります。
申し込んでも利用できないケース
atoneは注文のたびに審査を行うため、条件を満たしていても決済が通らないことがあります。
- 枠が足りない商品価格が現在の利用可能額を超えている
- 注文ごとの審査上限額以内でも承認されない場合がある
- カードの条件未達利用履歴や本人確認が足りず、発行申請が表示されない
- コード決済の条件未達こちらも利用履歴と本人確認が必要
- 対象外の商品Amazonのギフトカードなど、カードを使えない商品がある
- アカウント停止規約違反が確認され、利用を制限されている
アトネ現金化に関するよくある質問
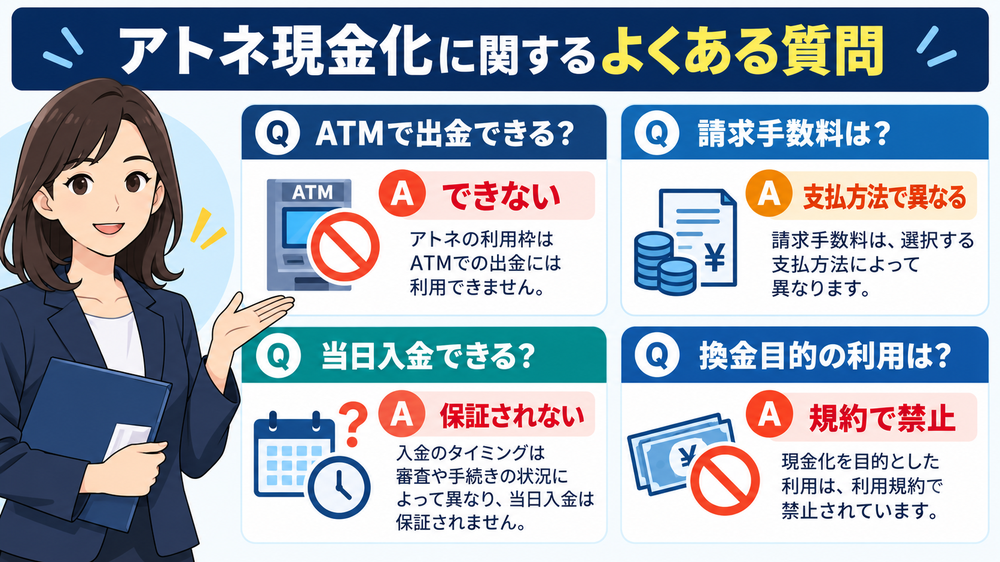
検索されることの多い疑問をまとめました。金額や時間に関する回答は、いずれも申し込み前に業者へ直接確認することが前提です。
アトネは現金化できますか?
atoneで商品を購入し、その商品を売却して現金を受け取る方法は存在します。ただしNP会員利用規約は、商品等を換金する目的での利用や、買取業者が予め買い取ることを合意したうえでの購入を禁止事項としています。
atoneの利用可能額をATMで引き出せますか?
できません。atoneは商品代金の後払いサービスで、利用可能額そのものを現金として引き出すキャッシング機能はありません。
atoneは即日現金化できますか?
使っている機能と業者によります。通常atoneについては、最短翌日や1〜3日と案内している業者があります。急いでいる場合は、atone利用時の入金予定日を申し込み前に確認してください。
1万円を現金化するといくら受け取れますか?
換金率80%なら8,000円、振込手数料140円が引かれる業者なら7,860円です。さらに翌月atoneへ支払う際に、支払い方法に応じた請求手数料が加わります。
3万円必要なら、いくら利用すればいいですか?
実際の受取率によって変わります。受取率78.6%なら約38,168円、80%なら37,500円が必要です。枠の金額ではなく、必要な現金額から逆算してください。
atoneの請求手数料はいくらですか?
2026年9月請求以降の翌月払いでは、コンビニ端末/銀行ATM(Pay-easy)と電子バーコードが249円、はがき請求書が349円、口座振替が99円です。いずれも税込です。
atoneアプリ専用カードは即日発行できますか?
誰でも登録当日に発行できるわけではありません。公式FAQでは、利用履歴が十分であることと本人確認の完了が条件とされています。会員規約上も、申し込みを会社が承認した場合に発行される仕組みです。
atoneでAmazonギフトカードを買えますか?
atone公式FAQは、Amazon.co.jpのKindle、Audible、ギフトカード、オンラインゲームチケットなど一部の商品について、アプリ専用カードを利用できない場合があるとしています。ギフト券の購入を前提にした手順は成立しません。
5万円と表示されていれば5万円必ず使えますか?
いいえ。会員規約では、上限額の範囲内で利用できることを約束するものではなく、利用のたびに審査を行うとされています。上限額自体も、利用状況や再審査によって変更されることがあります。
コード決済は誰でも使えますか?
使えません。利用履歴と本人確認という条件があり、満たした段階でアプリに機能が追加されます。また上限はオンライン決済の枠の一部で、公式FAQの例ではオンライン50,000円に対してコード決済は15,000円です。
atoneからPayPayへ直接チャージできますか?
atoneはPayPay残高へチャージするためのサービスではありません。利用可能額をPayPayへ移して出金する、という方法は前提にできません。
現金化するとatoneが使えなくなりますか?
必ず停止されるとは断定できません。ただし会員規約では、換金目的での利用や短期間での反復購入など利用状況が適当でないと認めた場合に、事前の通知なく会員資格を一時停止または取消できるとされています。
少額なら現金化しても問題ありませんか?
「◯円以下なら問題ない」という公式基準は公表されていません。金額の大小によって、規約上の扱いが変わるわけではありません。
業者にSMS認証コードを聞かれたらどうすればいいですか?
教えないでください。会員規約でも、IDやパスワードは自分で管理し、atoneを第三者に利用させてはならないとされています。提供を求められた場合は手続きを続けずに中止するほうが安全です。
まとめ|アトネ現金化は方式と手取りと翌月の支払額で判断する
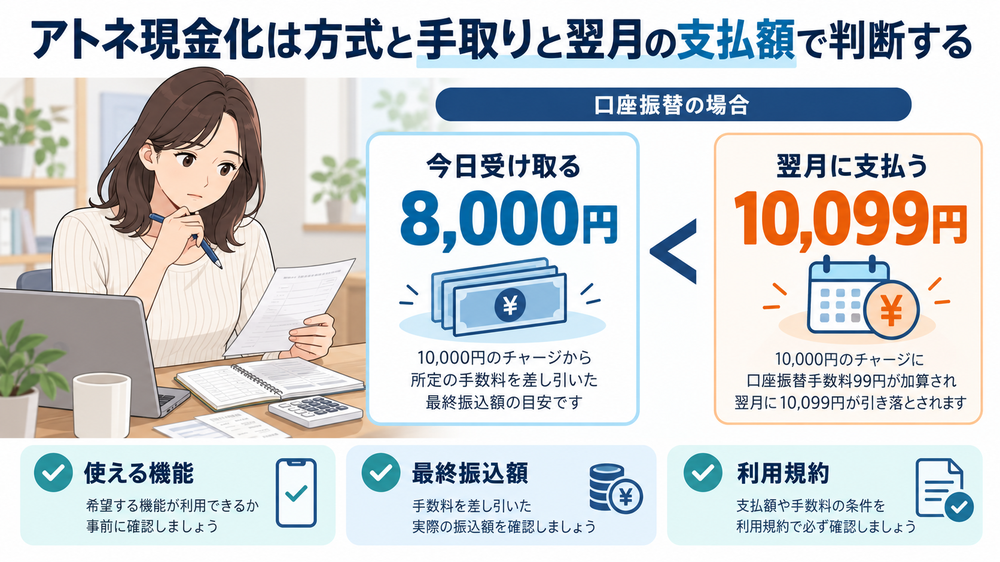
アトネ現金化を調べると「即日」「高換金率」という情報が並びますが、条件は使っている機能によって変わります。通常atoneなのか、アプリ専用カードなのか、コード決済なのかで、対応業者も入金日も別物です。
そのうえで確認したいのは次の5点です。
申し込み前に確認する5点
- 自分が使えるatoneの機能はどれか
- 業者がその方式に対応しているか
- 自分の利用額に何%が適用されるか
- 手数料を引いた最終振込額はいくらか
- 翌月atoneへ支払う金額はいくらか
1万円分を換金率80%で現金化すると、受け取るのは8,000円です。一方で翌月atoneへ支払うのは、利用した1万円に請求手数料を加えた金額になります。口座振替なら10,099円です。
今いくら受け取れるかだけでなく、翌月いくら支払うかまでを並べて見ることが、負担を正しく把握する方法です。
また、atoneは換金目的や転売目的での利用を規約で禁止しており、該当すると判断されれば会員資格の一時停止や取消につながる可能性があります。支払いの見通しが立たない状態であれば、取引を重ねる前に金融庁が案内する相談窓口を利用してください。
脚注・出典
- 株式会社ネットプロテクションズ「NP会員利用規約」(2026年8月1日改定)第7条・第9条・第23条・第24条・第32条・第50条https://cdn.netprotections.com/common/data/documents/atone-member-info/np-membership-agreement_202608.pdf(2026年9月閲覧)↩
- atone「【重要】atoneの請求手数料変更のお知らせ」(2026年8月31日更新)https://faq.atone.be/hc/ja/articles/54707074415513(2026年9月閲覧)↩
- atone「コード決済のご利用上限額について知りたい」https://faq.atone.be/hc/ja/articles/360050384553(2026年9月閲覧)↩
- 金融庁「『今すぐ現金』『手軽に現金』にご注意ください!~いわゆる 後払い(ツケ払い)現金化 に要注意~」https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html(2026年9月閲覧)↩