バンドルカード現金化に対応する業者3社を、換金率・手数料・振込時間で比較しました。公式サイトでバンドルカードの取扱いを明記している業者です。
残高をATMや銀行口座へ引き出す機能はないため、商品を購入して売るという手順になります。1万円を換金率90%で現金化しても、手数料を引いた手取りは8,800円です。
- バンドルカード現金化に対応する業者3社|条件を比較
- バンクレジット|初回92%で1万円の手取りは9,000円
- カイトリング|2回目以降85%で再利用時の下げ幅が小さい
- ナンバーワンキャッシュ|初回と再利用で振込時間を分けて表示
- 換金率ではなく最終振込額で比べる
- 固定手数料は少額利用ほど重くなる
- 必要な現金額から決済額を逆算する
- ポチっとチャージを使うなら翌月の支払額まで計算する
- 利用条件と手数料
- 1万円・3万円・5万円の受取額と支払額
- 申し込んだチャージはキャンセルできない
- バンドルカード現金化の申し込みから入金までの手順
- 決済前に必ず確認する項目
- 初回は本人確認の時間を見込む
- バンドルカードを即日現金化するときに確認する時間の条件
- 「最短3分」は条件がそろった場合の表示
- 24時間受付と24時間振込は別
- 銀行側の着金時間も確認する
- 失敗しないバンドルカード現金化業者の選び方
- バンドルカード現金化とは?残高を出金する機能はない
- 「チャージ→購入→売却」で現金に換える
- 残高の払戻しは原則として受けられない
- 業者に任せる方法と自分で売却する方法
- 業者を使わず自分で現金化する方法
- バンドルカード現金化のリスクと規約上の扱い
- 換金目的と判断されると残高も失効する
- 「バレない方法」は誰にも断定できない
- 金融庁は後払い現金化に注意を呼びかけている
- 個人情報を渡す相手を確認する
- 現金化せずに残高を使い切る方法
- よくある失敗と利用できないケース
- やりがちな6つの失敗
- 申し込んでも利用できないケース
- バンドルカード現金化に関するよくある質問
- まとめ|バンドルカード現金化は受取額と翌月の支払額で判断する
- 脚注・出典
バンドルカード現金化に対応する業者3社|条件を比較
公式サイトでバンドルカードの取扱いを明記している3社の条件を並べます。掲載条件は2026年9月時点の内容です。
見るのは最大換金率ではなく、初回と2回目以降の率、手数料、そして最終的に口座へ入る金額です。
| 業者 | 初回換金率 | 2回目以降 | 振込手数料 | 最短表示 | 営業時間 |
|---|---|---|---|---|---|
| バンクレジット | 92% | 83% | 200円 | 初回・再利用とも3分 | 9:00〜22:00 |
| カイトリング | 90% | 85% | 200円 | 最短10分 | 9:00〜20:00 |
| ナンバーワンキャッシュ | 90% | 85% | 200円 | 初回10分・再利用3分 | 9:00〜20:00 |
3社とも振込手数料は200円のため、分かれ目は換金率と振込時間です。初回だけを見ると最も高いのはバンクレジットですが、2回目以降は3社の中で最も低くなります。
バンクレジット|初回92%で1万円の手取りは9,000円
公式https://bancredit.biz/
公式サイトでバンドルカードへの対応を明記しており、初回の換金率は3社の中で最も高い水準です。
- 換金率初回92%/2回目以降83%
- 手数料振込200円
- 最短表示初回・再利用とも3分
- 営業時間9:00〜22:00(毎月1日は0:00から)
- 主な対応バンドルカードのほか、ワンバンク、BANKIT、myac、キャリア系プリペイドカードなど
1万円を初回利用した場合
10,000円 × 92% − 200円 = 9,000円
表示換金率は92%でも、決済額に対する受取率は90%です。2回目以降の83%が適用されると8,100円まで下がります。
初回と再利用で1万円あたり900円の差が出るため、一度きりの利用か、繰り返す可能性があるかで評価は変わります。
初回92%・最短3分
バンクレジットの公式サイトを見るカイトリング|2回目以降85%で再利用時の下げ幅が小さい
公式https://kaitoring.com/
こちらもバンドルカードを取扱対象として掲載しています。初回の率は90%ですが、再利用時の下がり方が緩やかです。
- 換金率初回90%/2回目以降85%
- 手数料振込200円
- 最短表示最短10分
- 営業時間9:00〜20:00
- 主な対応バンドルカード、通常Paidy、携帯キャリア決済3社
1万円なら初回8,800円、再利用時は8,300円が計算上の振込額です。差は500円で、バンクレジットの900円より小さくなります。
「最短10分」と規約の記載が一致しない
公式サイトでは最短10分と案内されている一方、利用規約には検品完了から2営業日以内という記載もあります。申し込めば必ず10分で入金されるという意味ではないため、当日中に必要な場合は振込予定時刻を先に確認してください。
初回90%・2回目以降85%
カイトリングの公式サイトを見るナンバーワンキャッシュ|初回と再利用で振込時間を分けて表示
公式https://no1cash.com/
公式サイトでバンドルカードを利用可能なアプリとして掲載しています。条件の出し方はカイトリングと近い内容です。
- 換金率初回90%/2回目以降85%
- 手数料振込一律200円
- 最短表示初回10分/再利用3分
- 営業時間9:00〜20:00(毎月1日は0時から)
- 主な対応バンドルカード、キャリア系カードなど
初回10分・再利用3分と、初回と2回目以降で目安を分けて示している点は判断材料になります。初回は本人確認が入るぶん時間がかかるという前提が、表示にも表れています。
なお、キャンペーンや利用条件によって率が変わる場合があります。申し込む際は「バンドルカードで◯円決済すると、口座にいくら振り込まれますか」と円単位で確認してください。
初回90%・再利用は最短3分
ナンバーワンキャッシュの公式サイトを見る換金率ではなく最終振込額で比べる
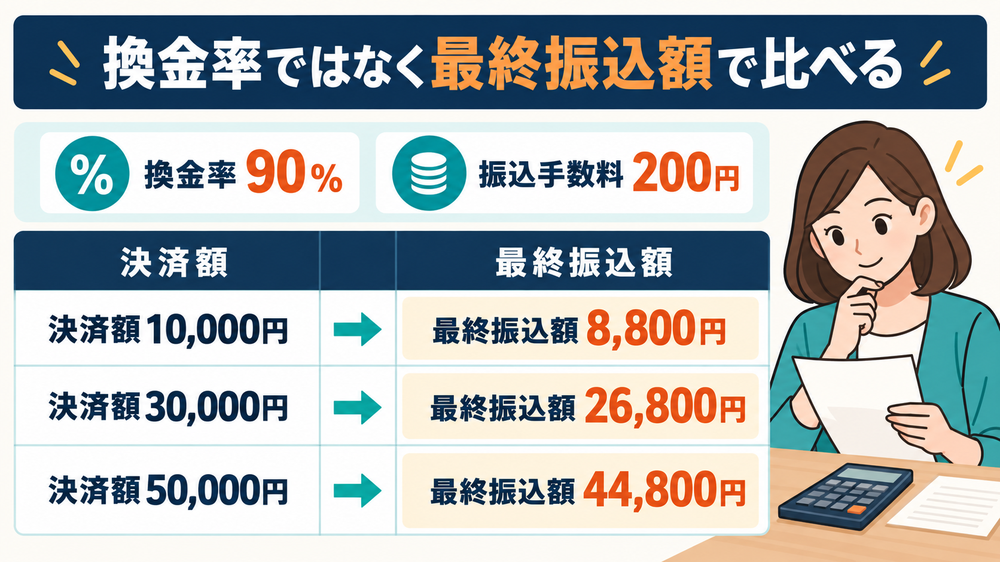
「換金率90%」と書かれていると、1万円で9,000円を受け取れるように見えます。しかし振込手数料が引かれれば、実際の受取率はそれより下がります。
ここを押さえておくと、業者選びの基準がぶれなくなります。
固定手数料は少額利用ほど重くなる
換金率90%、振込手数料200円という同じ条件でも、利用額によって受取率は変わります。
| 決済額 | 換金額 | 振込手数料 | 最終振込額 | 実際の受取率 |
|---|---|---|---|---|
| 10,000円 | 9,000円 | 200円 | 8,800円 | 88.0% |
| 30,000円 | 27,000円 | 200円 | 26,800円 | 89.3% |
| 50,000円 | 45,000円 | 200円 | 44,800円 | 89.6% |
そのため比べる順番は、換金率 → 自分に適用される率 → 手数料 → 最終振込額です。広告の数字ではなく、最後の金額が比較対象になります。
必要な現金額から決済額を逆算する
「3万円必要だから3万円チャージする」という考え方では足りません。受取率88%なら、3万円を決済しても受け取れるのは26,400円です。
必要な決済額の計算式
必要な現金額 ÷ 実際の受取率 = 必要な決済額
3万円が必要で受取率88%なら、30,000円 ÷ 0.88 = 約34,091円。少なくとも約35,000円を決済できる枠が必要という計算になります。受取率90%なら約33,334円です。
逆に、ポチっとチャージの上限が3万円しかない場合、どの業者を選んでも3万円の現金は用意できません。枠の金額ではなく、手元に必要な金額から逆算してください。
ポチっとチャージを使うなら翌月の支払額まで計算する
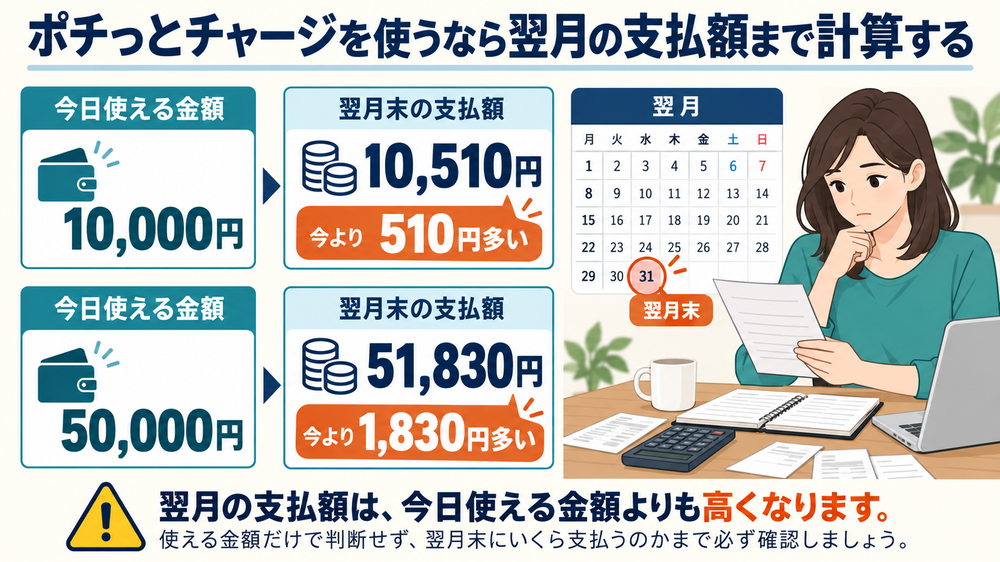
バンドルカード現金化でいちばん見落とされやすいのが、ポチっとチャージの手数料です。換金率だけを見ていると、この負担が計算から抜け落ちます。
ポチっとチャージは、申し込んだ金額をすぐ残高に追加し、翌月末までに支払うサービスです[2]。
利用条件と手数料
公式サポートでは、対象年齢は満18歳以上、1回につき3,000円から上限金額(最大50,000円)まで、支払期限は翌月の末日までと案内されています[2]。手数料は申込金額によって次のように決まります[3]。
| 申込み金額 | 手数料 |
|---|---|
| 3,000円〜10,000円 | 510円 |
| 11,000円〜20,000円 | 815円 |
| 21,000円〜30,000円 | 1,170円 |
| 31,000円〜40,000円 | 1,525円 |
| 41,000円〜50,000円 | 1,830円 |
注意したいのは、手数料はカード残高に含まれないという点です[3]。1万円をチャージしても使えるのは1万円のままで、翌月の支払いが10,510円になります。
また「最大5万円」と書かれていても、全員に5万円の枠が付くわけではありません。上限は利用者ごとに設定されるため、アプリに表示されている現在の申込可能額を基準にしてください。
1万円・3万円・5万円の受取額と支払額
換金率90%、振込手数料200円の業者を使い、ポチっとチャージで用意した場合の金額を並べます。
| チャージ額 | 受け取る現金 | チャージ手数料 | 翌月の支払額 | 差額 |
|---|---|---|---|---|
| 10,000円 | 8,800円 | 510円 | 10,510円 | 1,710円 |
| 30,000円 | 26,800円 | 1,170円 | 31,170円 | 4,370円 |
| 50,000円 | 44,800円 | 1,830円 | 51,830円 | 7,030円 |
5万円をポチっとチャージした場合
今日受け取る現金44,800円
翌月末までに支払う金額51,830円
「5万円の枠があるから5万円用意できる」わけではありません。受け取る金額と支払う金額は必ず分けて確認してください。
申し込んだチャージはキャンセルできない
ポチっとチャージは、一度申し込むとキャンセルできません[2]。使わなかった場合でも支払いは残ります。
そのため、業者が見つからなかった、条件が合わなかった、という事態を避ける順番が重要になります。
- 先に業者を決めるバンドルカードを現在扱っているかを公式サイトで確認する
- 最終振込額を確認する適用される率と手数料を引いた金額を円で聞く
- 必要な分だけチャージする逆算した決済額に合わせ、余分にチャージしない
バンドルカード現金化の申し込みから入金までの手順
業者によって細部は変わりますが、大きな流れは共通しています。申し込んでから書類を探すより、先に準備しておくほうがスムーズです。
- 利用できる枠を確認する「最大5万円」ではなく、アプリに表示されている申込可能額を見る
- 対応業者を選ぶ「後払いアプリ対応」ではなく、バンドルカードの名称があるかを確認する
- 最終振込額を確認する決済額・適用換金率・手数料・振込額を円で聞く
- 必要な金額だけチャージするキャンセルできないため、確認が済んでから申し込む
- 業者へ申し込み、本人確認を行う本人確認書類のほか、身分証と本人が写ったセルフィーを求められることもある
- 案内に沿って自分で決済する何をいくらで買うのか、キャンセルできるのかを決済前に確認する
- 振込を確認する案内された金額と実際の振込額が一致しているか照合する
- 翌月の支払額を確保する受け取った現金を使い切ると、翌月末の支払いができなくなる
決済前に必ず確認する項目
金額の確認は、率ではなく円で行います。あわせて購入する商品の内容も決済前に確認してください。
- 決済額バンドルカードで支払う金額
- 適用換金率自分の利用額に実際に適用される率
- 差引額振込手数料とその他の費用
- 最終振込額すべてを引いたあとに口座へ入る金額
- 購入商品商品名、発送の有無、送り主名、受取方法
- キャンセル取り消せる期限と、その際の費用
初回は本人確認の時間を見込む
再利用では情報が登録済みのため早く進みますが、初回は個人情報の入力、本人確認書類の提出、内容確認という工程が加わります。
原則として、本人名義の決済方法と銀行口座を使います。「再利用最短3分」と書かれていても、初回が3分で終わるとは限りません。
バンドルカードを即日現金化するときに確認する時間の条件
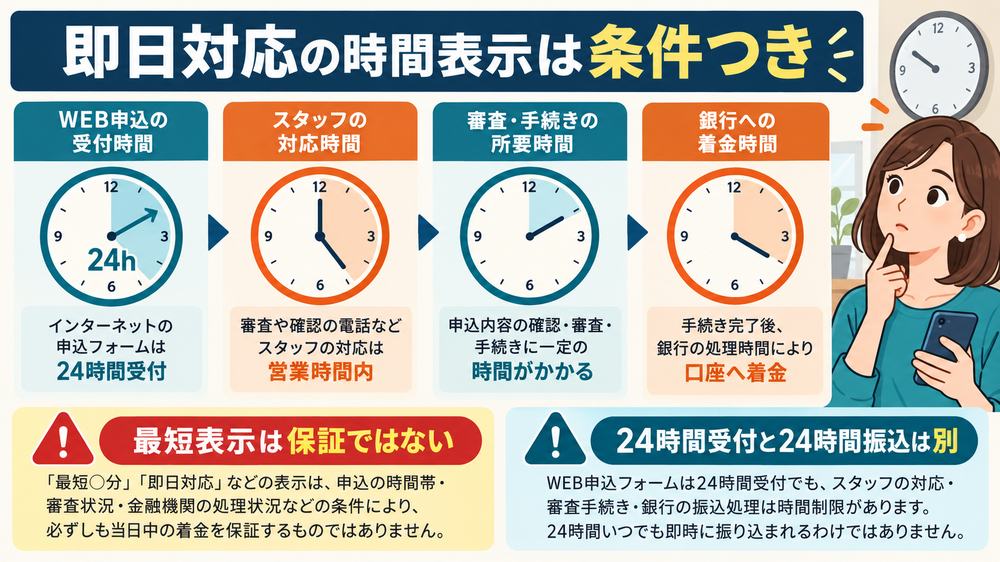
今日中に現金が必要な場合、換金率より重要なのは着金の時間です。時間に関する表示は種類が多いため、意味を分けて読む必要があります。
「最短3分」は条件がそろった場合の表示
最短表示は、本人確認が済んでいて、決済も商品確認もすぐ完了し、銀行側の反映も早いという条件がそろった場合の数字です。
同じ公式サイトの中に「最短5分」「初回は30分程度」と複数の表記が並ぶこともあります。初回利用では、最短ではなく初回の目安時間を確認してください。
24時間受付と24時間振込は別
WEBフォームが24時間開いていても、スタッフの確認や振込処理まで24時間動いているとは限りません。深夜に申し込んだ分が翌朝の対応になることもあります。
比較するときは、WEB申込可能時間、スタッフ営業時間、買取処理時間、振込処理時間の4つを分けて考えます。
銀行側の着金時間も確認する
業者が振込処理を終えた時間と、口座で使えるようになる時間は同じではありません。モアタイムシステムに対応していない金融機関では、平日15時以降や土日祝の振込が翌営業日の反映になる場合があります。
申し込み時刻が遅い場合は、「今申し込んだら何時ごろ着金しますか」と時刻で確認するのが確実です。
失敗しないバンドルカード現金化業者の選び方
ここまでの内容を、申し込み前に確認する項目としてまとめます。最大換金率だけを基準にすると判断を誤りやすくなります。
- バンドルカードへの対応を公式サイトで確認する後払いアプリには複数の種類があり、すべての業者が扱っているとは限らない
- 自分の利用額に適用される率を聞く「最大◯%」は条件を満たした場合の上限で、少額利用に適用されるとは限らない
- 手数料を引いた最終振込額を円で確認する率の比較ではなく、口座に入る金額の比較にする
- 2回目以降の換金率も見る初回92%でも再利用83%になる業者がある
- 初回の目安時間と営業時間を確認する最短表示と初回の所要時間は別に考える
- 運営情報が掲載されているか見る運営者、所在地、連絡先、利用規約、プライバシーポリシー
ログイン情報や認証コードは渡さない
バンドルカードのログインID、パスワード、SMS認証コードを求められた場合は、その先に進まないでください。利用規約でも、IDとパスワードは厳格に管理し、他人に漏らしてはならないとされています[1]。商品の決済は、自分自身の操作で行うのが原則です。
バンドルカード現金化とは?残高を出金する機能はない
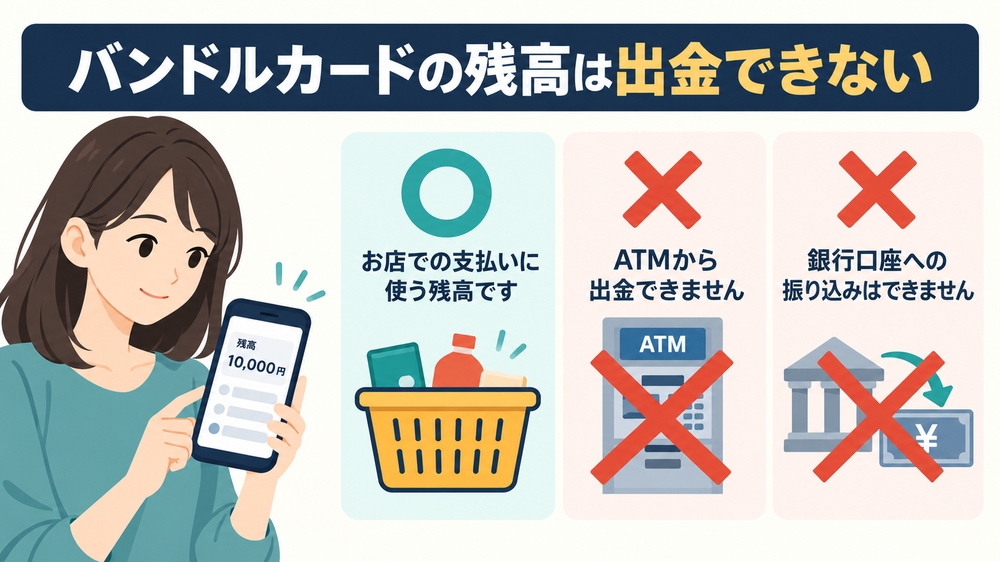
バンドルカードは、チャージした残高の範囲内で支払いに使うVisaプリペイドカードです。預金口座やデビットカードとは違い、残高を現金として引き出す仕組みは用意されていません。
そのため現金を受け取るには、残高で何かを買い、それを売るという手順を踏むことになります。
「チャージ→購入→売却」で現金に換える
現金化と呼ばれていますが、残高を現金に交換しているわけではありません。流れは次の4段階です。
- バンドルカードへチャージするポチっとチャージを使えば、支払いは翌月末までの後払いになります
- 残高で商品などを購入する商品を購入する取引として処理されます
- 購入した商品を売却する業者へ売る方法と、自分で買取店へ売る方法があります
- 買取代金が口座へ振り込まれる換金率と手数料を引いた金額が入ります
購入金額より売却額が低ければ、その差が利用者の負担になります。受け取る金額より、後で支払う金額のほうが必ず大きくなります。
残高の払戻しは原則として受けられない
「チャージしすぎたから返してほしい」という考え方は、バンドルカードでは通りません。利用規約では、サービスが全面的に終了する場合などを除いて払戻しを受けることはできないと定められています[1]。
例外として払戻しが認められるのは、権利を利用できる地域から転出した場合など、限られた事情に限られます。チャージ自体の取消しもできません。
- ATMから残高を現金として引き出す機能はない
- 残高を銀行口座へ振り込む機能もない
- チャージした後に取り消すことはできない
業者に任せる方法と自分で売却する方法
現金化のやり方は大きく2つに分かれます。業者に申し込んで案内どおりに決済する方法と、自分で商品を買って買取店へ持ち込む方法です。
手間と速さを取るか、商品選びの自由を取るかという違いになります。
| 比較項目 | 現金化業者に頼む | 自分で売却する |
|---|---|---|
| 商品選び | 業者の案内に沿う | 自分で選ぶ |
| 手間 | 比較的少ない | 多い |
| 速さ | 当日中の振込を案内する業者もある | 配送があると当日は難しい |
| 換金率 | 見積もりで確認する | 買取相場で変動する |
| 費用 | 振込手数料など業者ごとに異なる | 送料や販売手数料が発生する場合あり |
| 翌月の支払い | ポチっと利用分は残る | ポチっと利用分は残る |
業者を使わず自分で現金化する方法
業者を利用せず、自分で商品を購入して買取店へ売る方法もあります。商品を自由に選べる代わりに、確認する項目が増えます。
進め方の要点は次の3つです。
- 先に買取相場を調べる販売価格10万円でも買取価格が7万円なら、換金率は70%になる
- 送料と販売手数料まで引くフリマで9万円で売れても、手数料と送料を引いた額が手元に残る金額になる
- 即日は難しいと考える購入、発送、到着、査定、振込と工程が続くため、今日中の入金には向かない
なお、業者を使わず自分で売った場合でも、最初から換金を目的として利用したという事実は変わりません。規約上の扱いは次の章のとおりです。
バンドルカード現金化のリスクと規約上の扱い
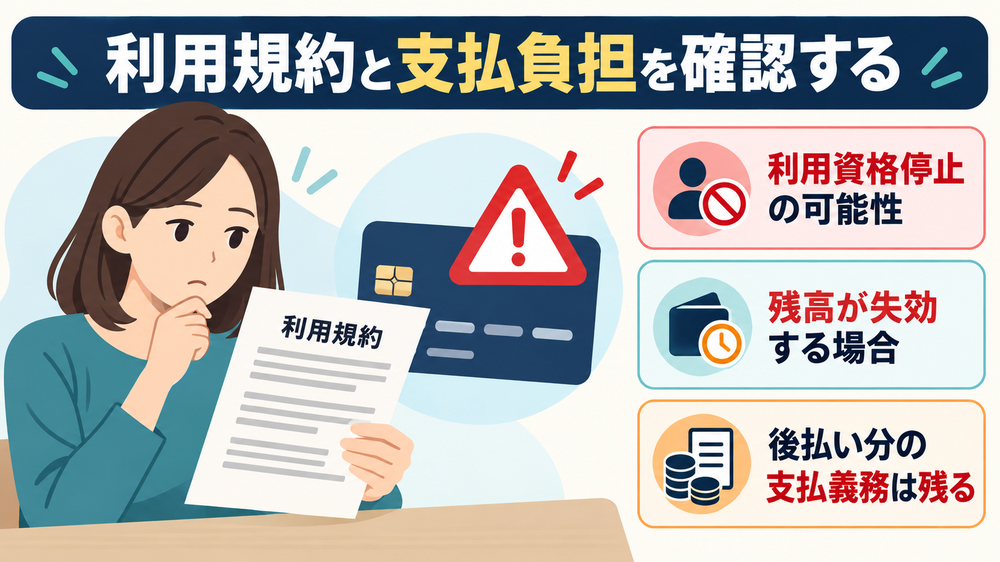
現金化を検討するうえで、最も重要な部分です。業者が受け付けていることと、バンドルカード側が認めていることは別の問題です。
換金目的と判断されると残高も失効する
バンドルカード利用規約の第21条は、利用状況に照らして換金目的やマネーローンダリング目的での利用など、利用者として不適当と判断した場合に、事前の通知や催告なく利用資格停止や取消しなどの措置を取れると定めています[1]。
さらに同条は、措置を受けた場合に保有する残高は失効し、払戻しはされないとしています。
失うのはカードだけではない
利用停止になった場合、残っていた残高は戻りません。一方で、ポチっとチャージで利用した分の支払義務は残ります。現金化で減る分だけでなく、この可能性まで含めて判断してください。
「バレない方法」は誰にも断定できない
換金目的と判断する基準は公開されていません。規約でも、措置の内容や原因について利用者や第三者に開示する義務は負わないとされています[1]。
そのため「◯円までなら大丈夫」「1回だけなら問題ない」といった線引きは、誰にもできません。業者が「事故ゼロ」と表示していても、それはカード発行会社の判断を左右するものではありません。
金融庁は後払い現金化に注意を呼びかけている
金融庁は、形式的には後払いによる商品売買でも、商品代金の支払いに先立って購入者が金銭を受け取り、その差額が高額になる取引について注意喚起を出しています[4]。
そのうえで、形式的に商品の売買等であっても経済的な実態が貸付けであり業として行う場合には貸金業に該当するおそれがあり、登録を受けずに営む者は違法なヤミ金融業者だとしています。
「金融ブラックOK」「借金ではありません」といった誘い文句は、この注意喚起で名指しされている表現です。業者の名称ではなく、契約内容と差額の大きさを見てください。
個人情報を渡す相手を確認する
初回利用では、氏名、住所、電話番号、本人確認書類、銀行口座などを提出します。金融庁も、こうした取引で提供した個人情報が悪用されたり、ネット上でさらされたりする危険性を挙げています[4]。
入力ページのURLと通信の暗号化を確認し、SMSやメールで別のURLを案内された場合は送信元とドメインを照合してください。
現金化せずに残高を使い切る方法
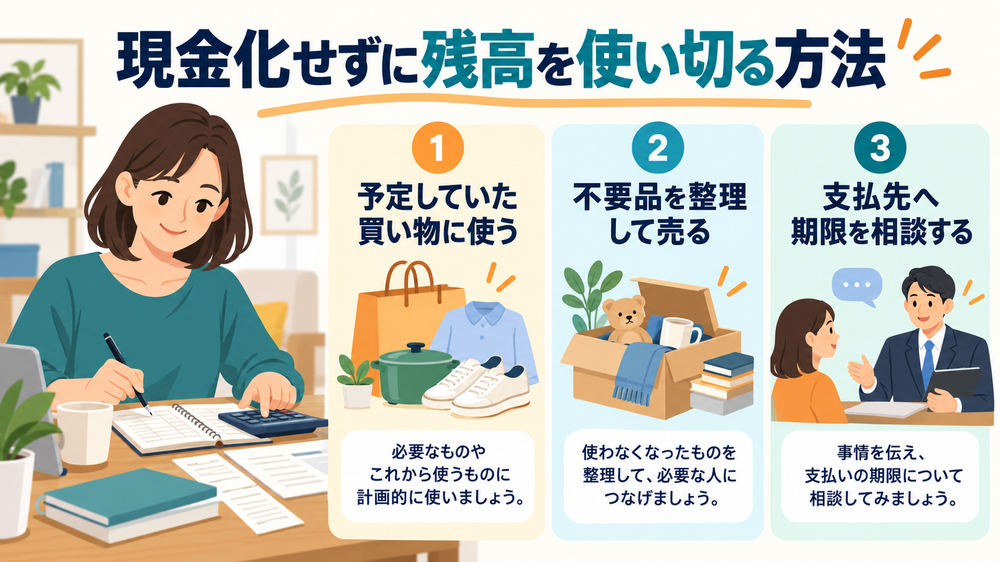
目的が「余った残高を無駄にしたくない」というものなら、現金化しないほうが負担は小さくなります。換金ロスも規約上のリスクも発生しないからです。
バンドルカードの残高は、購入した商品や提供を受けた役務の対価の支払いに使えます[1]。もともと支払う予定だった出費に充てれば、目減りは起きません。
- 日常の支払いに充てるVisa加盟店での買い物や、対応するオンラインサービスの支払いに使う
- 不要品を売る自宅の家電やゲーム機を売れば、翌月の請求は発生しない
- 支払日を相談する家賃や公共料金は、支払先に期限を相談できる場合がある
すでに複数の支払いが滞っている場合は、取引を重ねる前に相談窓口を使ってください。金融庁は、金融サービス利用者相談室、多重債務相談窓口、日本貸金業協会の貸金業相談・紛争解決センター、消費者ホットライン(188)、警察相談専用電話(#9110)を案内しています[4]。
よくある失敗と利用できないケース
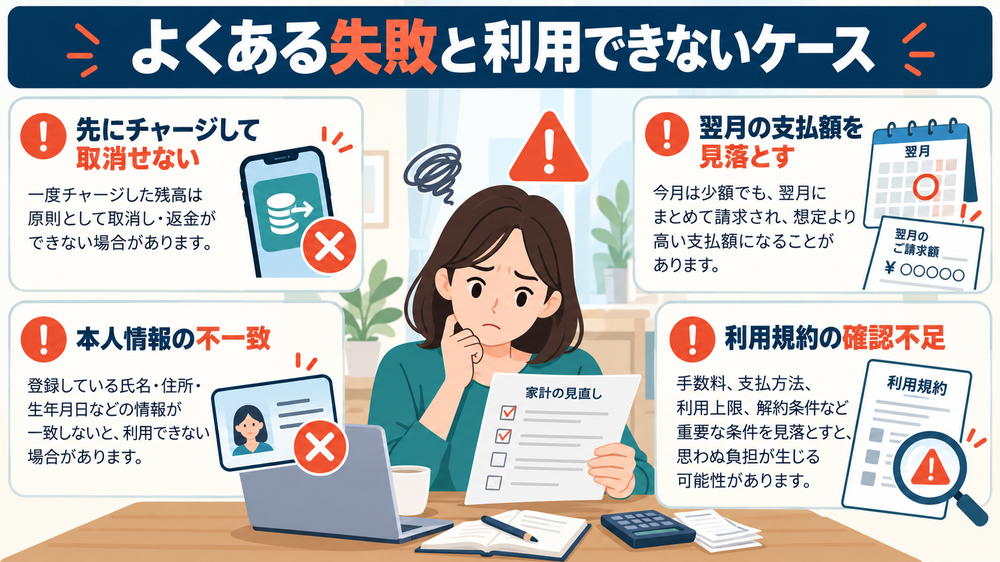
申し込んだあとで条件の違いに気付くケースは少なくありません。多いのは、金額の計算を後回しにしたまま先にチャージしてしまう失敗です。
やりがちな6つの失敗
- 先にチャージしてから業者を探し、対応業者が見つからない
- 1万円必要だからと1万円だけチャージし、手取りが足りなくなる
- 「最大◯%」が自分の利用額にも適用されると思い込む
- 振込手数料を計算に入れず、入金額が想定より少なくなる
- チャージ手数料を忘れ、翌月の支払額を低く見積もる
- 初回換金率だけで業者を選び、2回目以降に条件が下がる
いずれも、決済前に金額を円で確認していれば避けられます。「換金率は何%ですか」ではなく、「いくら振り込まれ、翌月いくら払いますか」と聞いてください。クレジットカードも使える場合は、クレジットカード現金化の優良店を換金率で一覧比較した記事と条件を見比べてから決めるほうが、選択肢が広がります。
申し込んでも利用できないケース
申し込めば必ず利用できるわけではありません。次のような理由で断られることがあります。
- 枠が足りない換金率と手数料を考えると、必要な現金より大きい枠が要る
- 最低利用額に届かない業者ごとに最低額があり、3,000円の枠では申し込めない場合がある
- 取扱外後払いアプリ対応でも、バンドルカードは対象外という業者がある
- 名義違いカードと銀行口座の名義が申込者と一致していない
- 書類不備本人確認書類が不鮮明で、登録情報と一致しない
- 決済が通らない商品や加盟店によってはバンドルカードで決済できない
バンドルカード現金化に関するよくある質問
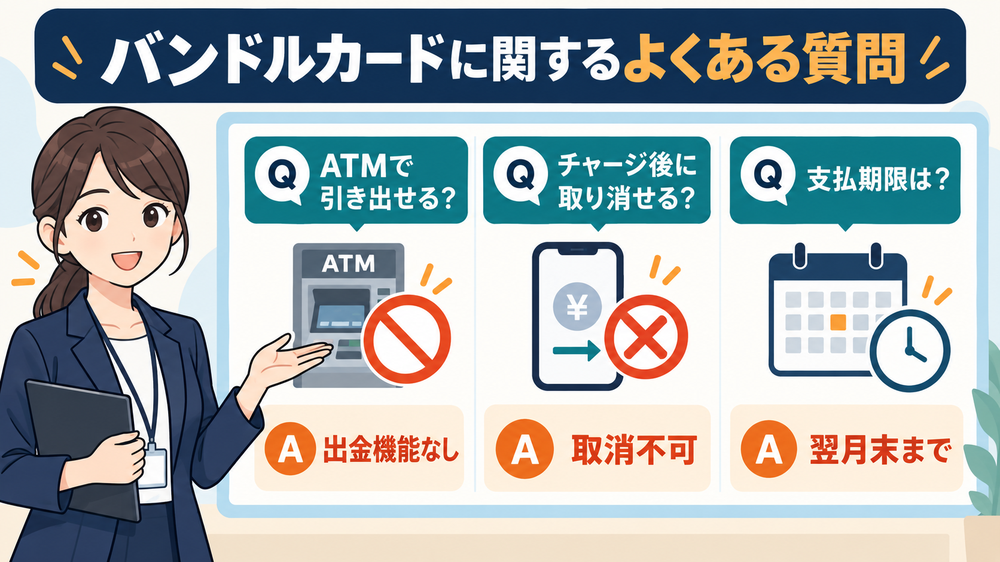
検索されることの多い疑問をまとめました。金額や時間に関する回答は、いずれも申し込み前に業者へ直接確認することが前提です。
バンドルカード残高をATMから引き出せますか?
できません。バンドルカードは前払式支払手段であり、残高は加盟店での支払いに使う仕組みです。利用規約でも、サービスが全面的に終了する場合などを除いて払戻しは受けられないと定められています。
銀行口座へ直接出金できますか?
残高をそのまま銀行口座へ振り込む機能はありません。口座で現金を受け取る方法として使われているのが、商品を購入して売却する現金化です。
1万円を現金化するといくら受け取れますか?
換金率90%、振込手数料200円なら8,800円です。ポチっとチャージで用意した場合、翌月の支払いは手数料510円を加えた10,510円になります。
3万円必要なら、いくら決済すればいいですか?
実際の受取率で変わります。受取率88%なら約34,091円、90%なら約33,334円が必要です。枠の金額ではなく、必要な現金額から逆算してください。
ポチっとチャージの上限と手数料はいくらですか?
公式サポートでは、1回につき3,000円から上限金額(最大50,000円)までと案内されています。手数料は3,000円〜10,000円で510円、41,000円〜50,000円で1,830円です。上限は利用者ごとに設定されるため、アプリの表示を確認してください。
ポチっとチャージの支払い期限はいつですか?
申し込んだ月の翌月末日までです。支払い方法はコンビニ、セブン銀行ATM、ネット銀行、銀行ATM(ペイジー)などが案内されています。
チャージした後にキャンセルできますか?
できません。公式サポートでも、一度申し込んだポチっとチャージはキャンセルできないと案内されています。業者の確認を済ませてから必要な分だけ申し込んでください。
即日で現金化できますか?
即日振込を案内する業者はあります。ただし初回の本人確認、申し込み時間、業者の営業時間、銀行側の反映時間によって実際の入金時刻は変わります。
3,000円しか枠がなくても利用できますか?
ポチっとチャージ自体は3,000円から申し込めますが、業者側に最低利用額が設定されている場合があります。また、少額ほど固定の振込手数料が受取率を押し下げます。
現金化すると必ず利用停止になりますか?
必ず停止されるとは断定できません。ただし利用規約では、換金目的での利用等により利用者として不適当と判断した場合に、利用資格停止や取消しなどの措置を取れるとされています。措置を受けた場合、残高は失効し払戻しもされません。
少額なら現金化しても問題ありませんか?
金額や回数について「ここまでなら問題ない」という公式な基準は公開されていません。少額であれば規約上の扱いが変わるというものではありません。
家族や勤務先に知られますか?
申し込みだけで必ず連絡が行くわけではありません。ただし商品や書類が自宅へ届く場合があり、支払いが遅れればメールやSMS、電話で連絡が入る可能性もあります。「絶対に知られない」とは言い切れません。
SMS認証コードを聞かれたらどうすればいいですか?
教えないでください。ログインIDやパスワード、認証コードの提供を求められた場合は、手続きを続けずに利用を中止するほうが安全です。
まとめ|バンドルカード現金化は受取額と翌月の支払額で判断する
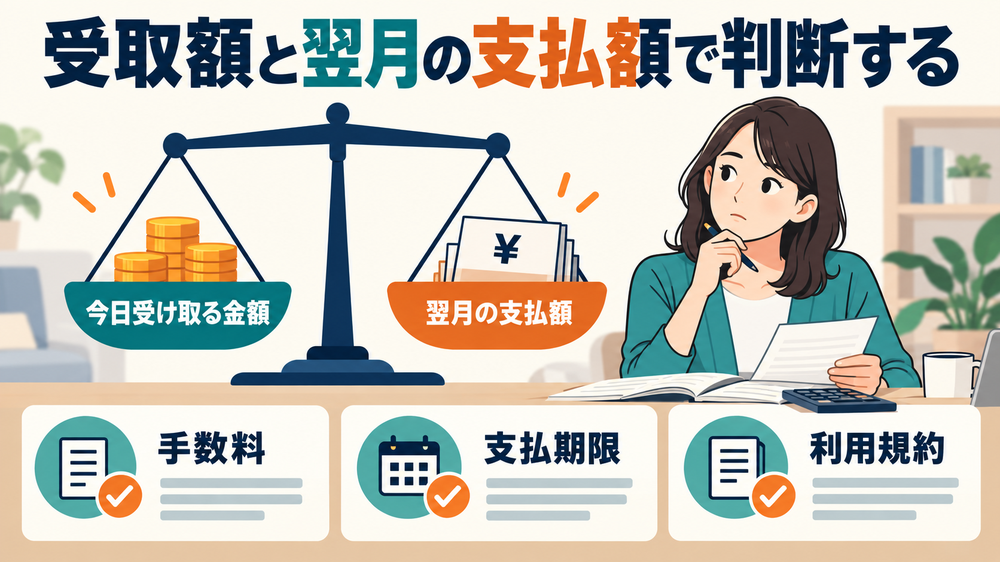
バンドルカードの残高に、ATM出金や口座への払戻しの機能はありません。現金を受け取るには、残高で商品を購入し、その商品を売るという手順になります。
そして判断の基準は換金率ではありません。申し込み前に確認したいのは次の5点です。
申し込み前に確認する5点
- その業者がバンドルカードを現在扱っているか
- 自分の利用額に何%が適用されるか
- 手数料を引いた最終振込額はいくらか
- ポチっとチャージの手数料はいくらか
- 翌月末までに合計いくら支払うのか
換金率90%、振込手数料200円で1万円を利用すると、口座に入るのは8,800円です。ポチっとチャージを使っていれば、翌月末までに10,510円を支払います。
広告の「90%」ではなく、受け取る金額と支払う金額の差を見ることが、負担を正しく把握する方法です。
加えて、利用規約では換金目的と判断された場合に利用資格停止や残高の失効といった措置が定められており、金融庁も後払い現金化について注意を呼びかけています。支払いの見通しが立たない状態であれば、取引を重ねる前に相談窓口を利用してください。
脚注・出典
- 株式会社カンム「バンドルカード利用規約」(2026年5月27日改訂)第6条・第7条・第21条・第22条https://terms.vandle.jp/terms/(2026年9月閲覧)↩
- バンドルカード サポート「ポチっとチャージについて教えて。」https://support.vandle.jp/hc/ja/articles/115013316827(2026年9月閲覧)↩
- バンドルカード サポート「ポチっとチャージの手数料について教えて。」https://support.vandle.jp/hc/ja/articles/360032013312(2026年9月閲覧)↩
- 金融庁「『今すぐ現金』『手軽に現金』にご注意ください!~いわゆる 後払い(ツケ払い)現金化 に要注意~」https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html(2026年9月閲覧)↩