この記事では、アコム現金化を考える人が先に確認したい、業者3社の公式条件とアコム側の返済・規約をまとめます。公式アプリ「myac」[1]で発行するバーチャルカードの扱いにも触れます。
先に結論です。ACマスターカードで使えると公式に確認できた業者はありません。アコムのカードは1回払いでもリボ払いの扱いになり、会員規約第32条第5項は現金化目的の利用を禁止しています[2]。
- アコムのカードで現金化を検討するときの業者3社を比較
- スピードペイは金額帯別の換金率表を公開している
- 現金化本舗は最短5分を掲げるが換金率表は確認できなかった
- プレミアムは電話不要を公式に掲げている
- アコムのカードは会員規約で現金化が禁止されている
- 利用停止と一括請求は通知なしで行われることがある
- アコムのカードは1回払いでもリボ払いになる
- アコムのカードで現金化したときの受取額と返済額を計算する
- アコムのカードで申し込む前に業者へ確認する項目
- 本人確認書類と個人情報の扱い
- アコムのカードで現金化する流れ
- アコムのカードで現金化するメリットとデメリット
- メリット
- デメリット
- アコムのカード現金化でよくある失敗
- 現金化以外の方法を先に検討する
- アコム現金化に関するよくある質問
- アコム現金化のまとめ:返済額と規約違反の確認が先
- 脚注・出典
アコムのカードで現金化を検討するときの業者3社を比較
どの業者も、公式サイトでACマスターカードへの対応を確認できませんでした。申込前に確認する条件だけを並べます。
最低限の線引きは、「ACマスターカードのバーチャルカードで決済できますか」と文字で聞き、答えが文字で残らない業者には申し込まないことです。以下は、各社の公式トップページに書かれている内容だけを並べます。
| 比較項目 | スピードペイ | 現金化本舗 | プレミアム |
|---|---|---|---|
| 換金率(公式表記) | 1万円〜94%、20万円〜95%、30万円〜96%、40万円〜100% | 公式サイトで確認できませんでした | 80%以上で案内、還元率は最大98.9% |
| 最短振込 | 記載なし | 最短5分(FAQはカード決済から、トップの別の箇所は申込から5〜10分) | 最短3分(計測区間の記載なし) |
| 受付・営業 | 記載なし | 平日9時〜19時30分、土日祝10時〜17時30分(FAQ) | 営業9時〜18時、申込は24時間受付、年中無休 |
| 手数料 | 記載なし | 記載なし | 見積・相談は無料。取引時の手数料は記載なし |
| 初回特典 | 記載なし | 最大1万円プレゼント | 他社利用経験のない新規は最大1万円(期間限定) |
| ACマスターカードの記載 | 確認できませんでした | 確認できませんでした | 確認できませんでした |
表の数字は、各社の公式トップページの記載をそのまま写したものです。換金率を金額帯ごとに確認できるのはスピードペイ、営業時間・最短時間・即日振込限度額まで書いているのはプレミアムです。
選び分けの目安は3つです。
- 換金率を金額帯で先に知りたいスピードペイ(表あり。40万円〜の100%の条件は要確認)
- 電話を避けたいプレミアム(公式に電話不要の記載あり。申込の流れには電話の記載もある)
- 営業時間と最短5分を重視する現金化本舗(換金率は見積もりで確認。名義人本人との電話確認が必要)
どの業者を選ぶ場合も、同じ決済額で2社以上に見積もりを取り、最終振込額を文字で残してから決めます。
スピードペイは金額帯別の換金率表を公開している
スピードペイは、トップページで利用額ごとの換金率を表にしています[3]。
- 換金率1万円〜94%/20万円〜95%/30万円〜96%/40万円〜100%
金額帯ごとに率が決まっている点は、スピードペイの比べやすいところです。
気をつけたいのは、40万円〜の欄の100%です。トップには、この率が適用される条件の注記がありません。10万〜30万円で使う人は、表の94〜96%で考えてください。
40万円以上は、適用される率を決済前に聞いて、文字で残します。振込時間、受付時間、手数料は公式トップに記載がないため、見積もり時にあわせて聞いてください。口コミは別記事のスピードペイの口コミと換金率の調査にまとめています。
現金化本舗は最短5分を掲げるが換金率表は確認できなかった
現金化本舗は、トップページで最短5分の入金を案内しています[4]。ただし起点が公式内で分かれていて、FAQはカード決済から約5分、トップの別の箇所は申込から5〜10分です。混み具合により前後するとも書かれています。
- 最短振込最短5分(FAQ:カード決済から/トップ:申込から5〜10分)
- 営業時間平日9時〜19時30分、土日祝10時〜17時30分(FAQ)
- 初回最大1万円プレゼント(対象条件と期間の記載なし)
- 年齢20歳以上
- 本人確認FAQは名義人本人との電話確認が必須
営業時間が長めに書かれている点は、現金化本舗の確認しやすいところです。換金率の表は公式サイトで確認できなかったため、申込前に見積もりを求めてください。
営業時間の表記がページによって違います
FAQは平日9時〜19時30分・土日祝10時〜17時30分、ページ下部は平日9時〜19時・土日祝10時〜17時です。夕方に申し込むなら、その日の受付が間に合うかを先に確認します。
名義について、FAQは家族の代理は不可で、カード名義人本人との電話確認が必須としています。申込フォームには家族名義や代理の選択肢もあり、公式内で表記が分かれています。名義の扱いは、申込前に文字で確認してください。
電話を避けたい人には向きません。評判は現金化本舗の口コミと換金率の調査も参考になります。
プレミアムは電話不要を公式に掲げている
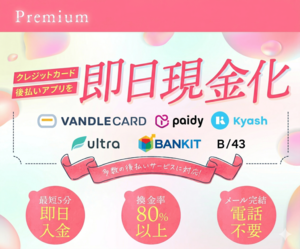
公式https://prepay.biz/
プレミアムは、トップページで「電話不要で完結」を掲げ、メールのみで手続きを完結できる体制だと案内しています[5]。換金率は「80%以上でのご案内」、還元率は最大98.9%です。
- 換金率80%以上/最大98.9%(金額帯別の表は記載なし)
- 最短振込最短3分(計測区間の記載なし)
- 営業9時〜18時(申込は24時間受付)、年中無休
- 即日振込限度額最大500万円
- 初回他社利用経験のない新規は最大1万円(期間限定)
営業時間や振込限度額まで公式に書いている点も、比べる材料になります。
本人確認は省略されません。初回は身分証の両面、身分証を持った自画像、現住所のわかる公的郵便物、振込先口座、カードまたはアプリの画面を提出します。
「利用停止にならない」という記載の読み方
公式FAQには、カードが利用停止にならない決済方法を導入しているとの記載があります。ただ、カードを止めるかどうかを決めるのはアコムです。会員規約第13条第2項は、通知なく利用を停止できると定めています[2]。
申込の流れには「メールフォーム・お電話にて」の記載もあります。電話を完全に避けたい人は、申込前に確認してください。電話なしの条件は電話なしで使える業者とメール完結の条件で整理しています。
メールのみで手続き可能
プレミアムの公式サイトを見る3社の違いを押さえておけば、見積もりで何を聞けばよいかが絞れます。
アコムのカードは会員規約で現金化が禁止されている
ACマスターカードの会員規約は、現金化を目的とした利用を禁止しています。条文を先に確認します。
会員規約 第32条第5項
「ACマスターカード会員は、現金化(流通する紙幣や貨幣(記念通貨を除く。)を購入することを含む。)を目的としたショッピング等の利用はできないものとします。」[2]
日本クレジット協会も、クレジットカード会社は換金を目的とした利用を認めていないと説明しています[6]。現金化を前提にしたカード利用そのものが、契約の上でできないということです。
利用停止と一括請求は通知なしで行われることがある
アコムの会員規約第13条第2項は、会員に通知することなくカードの利用を停止し、会員資格を喪失させることができると定めています[2]。事由のひとつに「会員が本規約に違反したとき」があります。
第12条第1項・第2項は、事由に当たると残債務の全額をただちに支払う義務が生じると定めています。通知や催告なしで生じる場合と、アコムの請求による場合があります[2]。
日本クレジット協会は、規約違反のペナルティとして「残金の一括請求」「カードの利用停止」「カードの強制退会」を挙げています[6]。どの場合に何が起きるかはアコムが判断するため、ここで言い切ることはできません。
業者が「利用停止にならない」と掲げていても、アコムの判断を保証することはできません。条文を読んだうえで、利用するかどうかを自分で決めてください。
アコムのカードは1回払いでもリボ払いになる
アコムのACマスターカードは、ショッピングの支払回数が1回払いのみで、1回払いでも自動的にリボルビング払いの扱いになります[7]。現金化で受け取る額より大きい決済額が、そのままリボの対象です。
- 支払回数1回払いのみ(分割払い・ボーナス払いは不可)。1回払いでも自動的にリボルビング払い
- 締め日毎月20日
- 手数料がかからない期限翌月6日(休業日の場合は翌営業日)
- 手数料率実質年率10.0%〜14.6%(ショッピング限度額により異なる)
- 限度額ショッピングは最高300万円。ショッピングとカードローンの利用合計は800万円まで
「新規利用残高」は、翌月6日を過ぎるとリボルビング残高に変わり、手数料がかかります。手数料は「リボルビング残高×手数料率(実質年率)÷365日×経過日数」で計算し、10万円・14.6%・30日なら1,200円です[8]。
たとえば10月10日に決済した分は、10月20日に締められ、11月6日(休業日の場合は翌営業日)までに返せば手数料がかかりません。21日以降の利用分の期限は、アコムで確認してください。
もう1つ、利用枠の仕組みにも注意が要ります。利用上限額は「カードローン契約極度額」と「ショッピングご利用限度額」の高いほうで、ショッピングとカードローンは合算で上限が決まります[7]。
カードローンの利用額によって、ショッピングに使える額が変わる可能性があります。
申込前に、自分の利用可能額と返済の期限をアコムで確認してください。手数料がかかる日と金額を先に知っておけば、返済計画を立てやすくなります。
アコムのカードで現金化したときの受取額と返済額を計算する
現金化で受け取るのは決済額の一部ですが、アコムへ返すのは決済額の全額です。日本クレジット協会も、結局は自分の債務を増やすことになると説明しています[6]。公式の換金率で計算した目安を示します。
| 決済額 | スピードペイ(公式の表) | プレミアム(80%の場合) | プレミアム(最大98.9%の場合) |
|---|---|---|---|
| 10万円 | 94%:94,000円(差6,000円) | 80,000円(差20,000円) | 98,900円(差1,100円) |
| 20万円 | 95%:190,000円(差10,000円) | 160,000円(差40,000円) | 197,800円(差2,200円) |
| 30万円 | 96%:288,000円(差12,000円) | 240,000円(差60,000円) | 296,700円(差3,300円) |
受取額は決済額×換金率で計算し、差は決済額から受取額を引いた金額です。プレミアムの80%は、公式の「80%以上」の下限で、実際に適用される率ではありません。実際の率は見積もりで決まるため、試算では80%を基準にします。
現金化本舗は換金率表を確認できなかったため、計算していません。プレミアムの最大98.9%がどの金額で適用されるかも、公式で確認できませんでした。
10万円を決済したとき(スピードペイの表94%)
受け取る金額94,000円
アコムに返す金額100,000円
差額の6,000円も、返済額に含まれます。
翌月6日までに全額を返せば、リボの手数料はかかりません。返せずにリボへ移ると、次の手数料が加わります(実質年率14.6%、30日で計算した目安。残高や日数で変わります)。
- 10万円の残高:1,200円
- 20万円の残高:2,400円
- 30万円の残高:3,600円
残高が10万円増えるごとに、1か月の手数料は約1,200円ずつ増えます。実際の手数料率は10.0%〜14.6%の範囲で、人によって異なります。
1か月リボに乗った場合の負担は、次の枠のとおりです。
計算の見方
- 負担の合計差額6,000円+リボ手数料1,200円=7,200円(受け取った94,000円の約7.7%)
- 実質の換金率リボ手数料まで含めると、(94,000円−1,200円)÷100,000円=92.8%
申し込み前に聞く一言
「◯万円を決済した場合、手数料をすべて引いた最終的な振込額は何円ですか? あとから引かれる費用はありますか?」
表で自分の決済額の行を見れば、返す額と差額が先にわかります。受取額ではなく決済額を基準に、返せる金額かどうかを決めてください。
アコムのカードで申し込む前に業者へ確認する項目
申込前に、次の項目を文字で確認します。
- ACマスターカードで申し込めるかアコムのカードはMastercardで決済されるクレジットカードです[2]。申込フォームに「マスター」の選択肢があっても、ACマスターカード自体が使えるかは別です。「ACマスターカードのバーチャルカードで決済できますか」と聞きます。
- バーチャルカードの扱いアコムは、アプリ「myac」でバーチャルカードを発行し、ネット通販に使えると案内しています[7]。myacでは、カード番号、有効期限、セキュリティコードを確認できます[1]。ショッピング契約がない人などは発行できません。現金化本舗はFAQで、バーチャルカードを発行して16桁のカード番号が確認できれば利用でき、一部利用できないものもあると案内しています[4]。スピードペイとプレミアムは記載がありません。
- 名義現金化本舗はFAQで名義人本人との電話確認を必須としていますが、申込フォームには家族名義などの選択肢もあります。プレミアムは本人名義のカードが前提です。スピードペイは記載がありません。
- 年齢プレミアムは19歳以上、現金化本舗は20歳以上と、業者で異なります。
- 最終振込額「最大◯%」ではなく、自分の決済額での振込額を円で聞きます。
- 決済後のキャンセル3社の公式でキャンセル条件の記載がありません。決済前に聞きます。
6項目のうち、カードの可否と最終振込額は、答えが文字で残らなければ申し込まない基準にします。年齢と名義は、業者ごとに条件が違うため、先に照合します。
本人確認書類と個人情報の扱い
業者に渡すのは、本人確認書類とカード情報です。日本クレジット協会は、現金化業者に提供したカード番号や個人情報が悪用されてしまうことがあると注意しています[6]。
申込前に、運営会社名と所在地、問い合わせ先が公式サイトに書かれているかを自分で確認してください。書かれていない場合は、書類を送る前に問い合わせます。
聞いた内容をメールやメッセージなど文字で残しておけば、見積もりを同じ条件で比べられます。
アコムのカードで現金化する流れ
公式で申込の流れを確認できたのは、プレミアムと現金化本舗で、スピードペイは確認できませんでした。プレミアムは申込、書類提出、振込の順で、現金化本舗は申込、カード決済、入金の順です。細部は業者によって異なりますが、一般的な手順は次のとおりです。
- 見積もりを確認する決済額、最終振込額、あとから引かれる費用を文字で残します
- 申し込むWebフォーム、メール、電話など、各社が案内する方法で申し込みます
- 本人確認書類を出す(初回)提出書類は業者で異なります。プレミアムは公式に提出書類を列挙しています
- 業者の案内でカード決済するアコム側は1回払いで、自動的にリボ払いの扱いになります
- 着金を確認し、返済日を決める翌月6日までに返すか、リボで払うかをこの時点で決めます
「最短」は、条件が整った場合の時間です。初回は本人確認書類の提出があるため、当日の着金を前提にしません。
営業時間内に余裕をもって申し込み、着金予定の時刻を見積もりの時に聞いてください。
見積もりを増やせば、最終振込額の差がそのまま比較になります。
アコムのカードで現金化するメリットとデメリット
公式の記載で確認できた事実だけで整理します。
メリット
- 金額帯別の換金率表を公開している業者がある(スピードペイ)
- メールのみで手続きを完結できると公式が案内する業者がある(プレミアム)
- 土日祝の振込に対応すると公式FAQに記載している業者がある(現金化本舗)
- アコムのバーチャルカードは、アプリ上で発行してネット通販に使える[7]
ただし、どれも公式の自己申告です。実際の振込額と時間は、見積もりと着金で確かめます。
デメリット
- 受取額が決済額より少ない換金率の分だけ差が出ます。決済前に最終振込額を円で確認します。
- 会員規約に違反する第32条第5項が禁止しています。申込前に条文を読み、利用するかを自分で決めます。
- 自動でリボ払いになる翌月6日を過ぎると手数料がかかります。6日までに返せる額にとどめます。
- ショッピングとカードローンで枠が合算される使える額が変わる可能性があります。申込前にアコムで確認します。
確認で小さくできるデメリットと、規約違反のように確認では消えないものがあります。後者は、利用そのものを見直す材料にしてください。
アコムのカード現金化でよくある失敗
よくある失敗は次の5つです。
- 業者の「利用停止にならない」との記載を、アコムが利用を止めないという意味に受け取る
- 見積もりを文字で残さずに決済する
- 営業時間外に申し込み、その日の着金を期待する
- ショッピングとカードローンで枠が合算されることを見落とし、使える額を多く見積もる
- 毎月20日の締め日と、翌月6日の手数料なし期限を取り違えて、返済日を勘違いする
いずれも、決済前に条件を文字で残し、アコムで利用可能額と返済日を確認すれば減らせます。振込額は業者に、返済日と返済額はアコムに確認してください。
現金化以外の方法を先に検討する
生活費やカードの支払いに困っているなら、現金化の前に相談できる窓口があります。
188は最寄りの消費生活センターなどを案内する全国共通の番号で、相談は無料です。通話料は、窓口につながった時点から発生します[10]。
アコムのカードの話とは別に、後払いアプリの現金化についても、金融庁は注意を呼びかけています。経済的な実態が貸付けで業として行う場合は貸金業に該当するおそれがある、という内容です[9]。
アコムの支払いが難しくなりそうなときは、遅れる前にアコムの窓口へ連絡して支払い方法を相談してください。
期限の利益を失い、残債務の全額を請求される場合は、遅延損害金が年率14.60%で加わります(適用しない場合があります)[2]。早めの相談で、現金化より前に選べる手段が増えます。
アコム現金化に関するよくある質問
金額や時間は、申し込み前に業者へ直接確認してください。回答は、公式で確認できた範囲だけを書いています。
アプリ「myac」だけで現金化できますか?
アコム側のmyacでは、バーチャルカードの発行とカード情報の確認ができます[1][7]。現金化には業者への申込と本人確認が必要なので、アプリだけでは完結しません。3社の公式でACマスターカードの記載を確認できなかったため、申込前に確認してください。
アコムに現金化を知られますか?
知られないとは言えません。利用停止は通知なしで行われることがあります(前述の第13条第2項)。
家族に知られることはありますか?
現金化本舗は公式で、ペーパーレス取引のため明細書は送付しないと案内しています[4]。ただし、アコム側の請求や通知の扱いは別です。届き方はアコムで確認してください。
手数料をかけずに返す方法はありますか?
新規利用残高は、翌月6日(休業日の場合は翌営業日)まで手数料がかかりません[7]。その日までに決済額の全額を返せば、リボ手数料はかかりません。返済方法はアコムの公式サイトで確認してください。
カードローンの枠を使っていても現金化できますか?
ショッピングとカードローンの利用額は合算で上限が決まります[7]。ショッピングに使える額が変わる可能性があるため、アコムで利用可能額を確認してください。業者側の可否は、公式で確認できませんでした。
自分で商品を売って換金する方法はどうですか?
会員規約第32条第5項は、現金化を目的としたショッピング等の利用を禁止し、紙幣や貨幣の購入も含めています[2]。商品を買って自分で売る場合も、条文の文言からは換金を目的とする利用に当たることがあります。個別の商品の扱いは確認していないため、断定しません。
迷う項目は、アコムへ問い合わせ、回答をメールなど文字で残してください。
アコム現金化のまとめ:返済額と規約違反の確認が先
アコムのACマスターカードは、1回払いでも自動的にリボ払いになり、会員規約第32条第5項が現金化目的の利用を禁止しています。紹介した3社は、公式でACマスターカードの記載を確認できませんでした。
申込を考えるなら、次の順で確認してください。
- アコムで利用可能額を確認する翌月6日に返す額(決済額の全額)を把握します
- 見積もりを2社以上に同じ決済額で取る最終振込額を文字で残します
- 決済額の全額を返せる見込みがなければ、申し込まない相談窓口に連絡します
最大換金率や最短時間だけで決めず、受け取る額と返す額の差まで見て判断してください。
脚注・出典
- アコム「アコム公式スマホアプリ「myac」」https://www.acom.co.jp/app/(2026年10月閲覧)↩
- アコム「AC会員規約」https://www.acom.co.jp/policy/ac/(2026年10月閲覧)↩
- スピードペイ公式サイト(トップページ)https://speed-pays.com/(2026年10月閲覧)↩
- 現金化本舗公式サイト(トップページ・FAQ)https://genkinka-honpo.net/(2026年10月閲覧)↩
- プレミアム公式サイト(トップページ)https://prepay.biz/(2026年10月閲覧)↩
- 一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」https://www.j-credit.or.jp/customer/attention/attention_05.html(2026年10月閲覧)↩
- アコム「ACマスターカード(クレジットカード)」https://www.acom.co.jp/lineup/credit/(2026年10月閲覧)↩
- アコム公式FAQ「クレジットカードの手数料はどうやって決まるんですか?」https://www.acom.co.jp/faq/173/(2026年10月閲覧)↩
- 金融庁「「今すぐ現金」「手軽に現金」にご注意ください!」https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html(2026年10月閲覧)↩
- 消費者庁「消費者ホットライン」https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/(2026年10月閲覧)↩